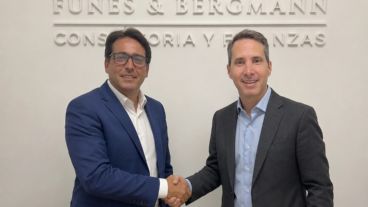
Los consultores Mauricio Funes y Cristian Bergmann están especializados en estructurar financiamiento bancario y bursátil para pymes, con el foco puesto en conseguir créditos para el mediano plazo. Es por eso que tienen muy bien medido el presente financiero de las pequeñas y medianas empresas, que hoy es de una falta de liquidez muy importante, y también están al tanto de los los escollos que deben superar para acceder al financiamiento, como lo que está ocurriendo por estos días en el mercado con las Sociedades de Garantías Recíprocas (SGR) que están mucho más restrictivas a la hora de otorgar avales.
“Ayudamos a las empresas a estructurar soluciones concretas para mejorar su competitividad, optimizar su estructura financiera y aprovechar oportunidades de expansión. Y en la búsqueda de acceso al capital, acompañamos su profesionalización. Pero en el último tiempo lo que estamos viendo es que en las pymes hay mucha urgencia y una necesidad en liquidez inmediata”, señala Funes en diálogo con Rosario3.
“En la actualidad vemos que empresas pyme patrimonialmente fuerte, competitivas, con costos ajustados y negocios viables, están afrontando serios problemas de iliquidez, pero que producto de la caída del consumo interno atraviesan tensiones financieras”, agrega Bergmann.
“No es que las empresas estén mal económicamente. El problema es de liquidez, ya que por las menores ventas se estiró el plazo de pagos y hay más cheques rebotados”, insiste el constructor, quien detalla también la morosidad en las industrias pyme se aceleró. “Ocho de cada 10 morosas eran pagadoras regulares hasta el 2024”, calcula el especialista.
Según Bergmann, “hoy el problema es de cronograma de pagos, no de solvencia”. Y señaló: “las empresas hoy tienen que refinanciar y no encuentran alternativas, lo que estresa aún más sus flujos de caja por los intereses que deben afrontar; y por eso estamos viendo muchos casos de empresas sólidas con problemas financieros”
Y justo cuando las pymes más necesitan el financiamiento de corto plazo se encuentran con que aquellas entidades como la SGR, fundadas precisamente para facilitar el acceso al crédito garantizando préstamos, están más restrictivas para dar avales.
“Hoy la situación es muy compleja. Para bajar morosidad, los bancos comerciales reducen su exposición en el segmento pymes. Y, al mismo tiempo, vemos que las SGR, con las que venimos trabajando desde hace tiempo, están mucho más restrictivas a la hora de otorgar avales. Es más, algunas de las grandes están por demás restrictivas”, agrega Bergmann.
“Los análisis de riesgo de los bancos, y también de la SGR, están siendo hoy más exhaustivos. Y por eso hoy el problema no es de tasa sino de acceso. Ni llegamos a hablar de si las tasas son altas o no. El problema hoy es el acceso. Esa es la traba principal”, insiste Funes.
Hay críticas históricas a las SGR que, ahora que el crédito escasea, quedan más expuestas. Por ejemplo, es importante analizar el riesgo del pagador, no el del librador. “Cuando una PyME descuenta cheques de una empresa ancla —agroindustria, maquinaria agrícola, autopartes, muy típico de la región—, el riesgo relevante es el de quien paga, no el de quien endosa. Avalar contra esa calidad crediticia baja la pérdida esperada real sin exigirle un peso más de contragarantía al socio partícipe”, explica Bergmann.
Ahora bien: ¿Cómo se nota que las SGR cerraron un poco el grifo? “Cambió la forma en que califican y son exigentes para dar avales. Antes, era normal que los avales se emitieran con fianzas de los socios, como la manifestación de bienes; pero ahora la empresa debe colocar una garantía líquida o con instrumento financiero en moneda dura”, responde Funes. No hace mucho para la compra de equipos se podía poner bienes prendables como garantías. Ahora esa alternativa escasea.
“Además de rebotar garantías hipotecarias porque exigen garantías líquidas, es cada vez menos lo que te permiten apalancar”, aporta Bergmann.
Los consultores, igual, observan que el hecho de que se haya extendido la herramienta de la garantía líquida, hay que verlo como algo positivo que incorporó el sistema La desventaja es que está para un determinado sector, que dispone de fondos, que no es la gran mayoría.
“Las tradicionales fianza, prenda e hipoteca siguen siendo útiles en determinados casos donde el flujo acompaña la justificación del aval. Las cesiones de derechos, es decir constitución de garantías ad hoc que se adapten de acuerdo a la naturaleza de los negocios, por ejemplo: productor ganadero que garantice en cabezas de ganado, agropecuarios en cereal, el que opera máquinas que las pueda prendar”, enumera Bergmann.
"Otras alternativas que se pueden graduar por riesgo: cesión de flujos y de facturas de crédito electrónicas, warrant sobre inventario, prenda de cheques de terceros, fianza solidaria con codeudor de la cadena. Habría que revisar el sistema, las contra garantías deberían ser más flexibles y no tan rígidas", enfatiza Funes
“En la provincia de Santa Fe se podrían agregar dos piezas a lo que ya hizo. La provincia puso $1.000 millones en bonificación de tasa vía MAV. Faltan la bonificación del costo del aval y un tramo provincial de primeras pérdidas. El mismo peso aplicado a primeras pérdidas apalanca varias veces más que aplicado a tasa”, propone Bergmann.
No obstante, Funes también aclara que “una garantía líquida es más barata, ya que compras bonos y ON en dólares de empresa triple A o fondos comunes triple A en dólares a un día, y eso además de tener costo 0 genera una renta que le queda al titular de la empresa.
En ese marco es que Bergmann le recomienda a las empresas que en vez de vender sus dólares, que no valen mucho por el atraso cambiario, para pagar pagar compromisos, los pongan como garantías y así, de paso, evitan la descapitalización.
“Conviene llevar los dólares a una Alyc, armar un fondo común de inversión y prendar la cuota parte para conseguir un aval de SGR”, aporta Funes.
“También se puede aprovechar para reestructurar pasivos. Si una empresa tomó un crédito bancario largo al 70%, puede tomar los dólares, armar un aval de SGR, y conseguir el financiamiento en el mercado de capitales para pagar el crédito bancario bajando 10/15 puntos la tasa de interés porque el mercado está más competitivo”, expresó.
De esa forma, los consultores tocan un tema trascendental: la necesidad de las pymes de profesionalizar su gestión financiera. En efecto, no todo es responsabilidad de la macroeconomía, sino también de las malas decisiones del management empresario.
Y en tiempos en los que la inflación ya no tapa las deficiencias internas y los márgenes de renta son muy finos, asoma como fundamental que las pymes estén bien asesoradas en materia de financiamiento. Más aún cuando vienen de décadas de convivir con tasas de interés negativas (y créditos licuados con la inflación), pero ahora las tasas son positivas y altas y el dólar guardado no alcanza para pagar las cuentas.
“Lo deseable sería que las tasas bajen para facilitar el acceso y los bancos, que se se corrieron del financiamiento empresario, vuelvan de manera competitiva para complementar la oferta del mercado de capitales. Estamos en una situación extraordinaria y las tasas tendrían que tender a normalizarse en los próximos meses”, calcula Funes. Algunos cambios se están viendo, por ejemplo el costo de los giros en descubierto bajaron del 42% al 30%.
Pero no todo es culpa de los bancos. “También es cierto que los gobiernos deben trabajar en bajar el costo impositivo que encarecen los créditos. Estamos hablando del IVA sobre intereses, Sellos, Ingresos Brutos, el impuesto al cheque y las tasas municipales”, finaliza Bergmann.