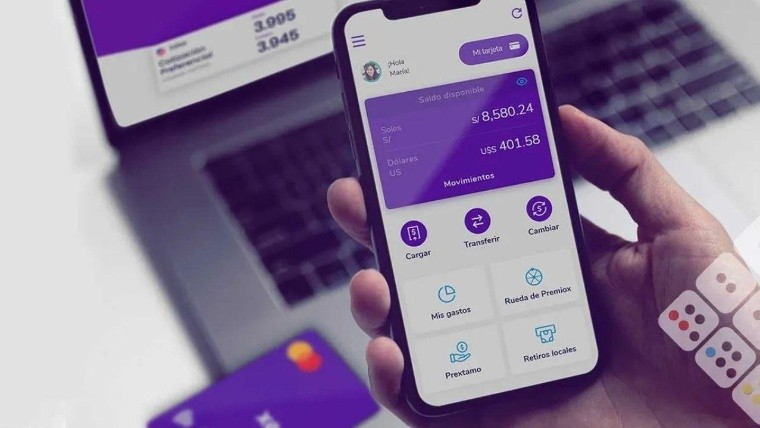
El Banco Central de la República Argentina (BCRA) modificó las exigencias de información para los bancos y las billeteras digitales que ofrecen fondos comunes de inversión de dinero, instrumentos utilizados por numerosas plataformas para remunerar los saldos de sus usuarios.
A través de la Comunicación A 8497, emitida el 22 de octubre de 2026, la autoridad monetaria dispuso que las entidades alcanzadas deberán informar el rendimiento de estos fondos mediante una tasa nominal anual (TNA) neta calculada sobre la evolución de los últimos siete días corridos.
La medida comenzará a regir el 1° de noviembre y busca establecer un parámetro común para que los usuarios puedan comparar las alternativas disponibles sin depender de los distintos criterios de cálculo que utiliza cada plataforma.
Qué cambia para los usuarios de bancos y billeteras virtuales
Hasta ahora, las entidades podían mostrar rendimientos calculados sobre períodos diferentes, como los últimos días, meses o incluso un año. Esa diversidad de referencias dificultaba la comparación directa entre productos.
Con la nueva disposición, la información deberá estar visible junto a la opción de inversión en los canales digitales, incluidos el home banking, las aplicaciones bancarias y las billeteras digitales que ofrezcan estos fondos.
El indicador deberá reflejar la variación del valor de la cuotaparte durante los últimos siete días corridos, expresada como TNA neta de los honorarios de administración y custodia.
De esta manera, los ahorristas contarán con una referencia calculada bajo un mismo criterio para evaluar el desempeño reciente de las distintas alternativas.
La tasa publicada no garantiza una ganancia futura
Uno de los puntos centrales de la nueva normativa es que la tasa informada representa una anualización del rendimiento observado durante los últimos siete días. Por lo tanto, no significa que el usuario vaya a obtener esa misma rentabilidad durante los próximos meses.
Además, el BCRA reforzó las exigencias de información sobre los riesgos de los fondos comunes de inversión. Las entidades deberán aclarar que estos instrumentos no son depósitos bancarios y que no cuentan con las garantías previstas para los depósitos a la vista o a plazo.
Tampoco pueden garantizar el mantenimiento del capital invertido, un rendimiento determinado ni la liquidez de la inversión.
Estas advertencias deberán figurar en la publicidad, la documentación de suscripción, los resúmenes de cuenta y los espacios donde se promocionen o comercialicen los fondos.
Más transparencia en las plataformas digitales
La regulación también contempla la identificación de los fondos ofrecidos. Las plataformas deberán mostrar los datos identificatorios del fondo común de inversión, su descripción y la clase de cuotaparte correspondiente.
A su vez, las interfaces de terceros que utilicen servicios de proveedores de cuentas de pago deberán exhibir, desde el 1° de noviembre, la denominación comercial de la empresa que presta el servicio junto al saldo de la cuenta.
El cambio apunta a que los usuarios dispongan de información más clara antes de invertir y puedan distinguir tanto el rendimiento reciente como las características y los riesgos del instrumento elegido.
Para los ahorristas, la nueva referencia facilitará la comparación entre bancos y billeteras virtuales. Sin embargo, la tasa de los últimos siete días seguirá siendo un indicador del desempeño pasado, no una promesa de rentabilidad futura.

Comentarios