

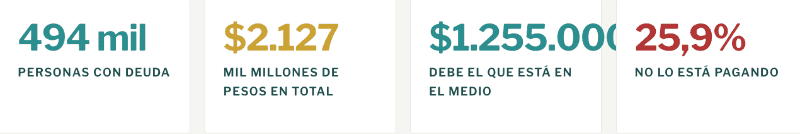
Casi medio millón de personas tienen algún tipo de deuda registrada en Rosario. Son 494.297 personas, que acumulan una deuda total de unos $2,127 billones, según un informe elaborado por MATE (Mirador de la Actualidad del Trabajo y la Economía) a partir de datos de la Central de Deudores del Banco Central correspondientes a julio de 2026.
La radiografía muestra además un dato central: el 25,9% de las personas con deuda está en mora. La deuda media es de $1.255.000 y el 24,2% del dinero adeudado se encuentra en situación de mora.
Pero detrás de esos números generales aparecen diferencias importantes según el tipo de deuda, la edad de los deudores y, especialmente, quién otorgó el crédito.
Una de cada cuatro personas con deuda está en mora
La mora no se distribuye de manera uniforme entre los distintos tipos de crédito. El crédito para consumo concentra a 491.845 personas, con una deuda total de $1,64 billones y una deuda mediana de $604.000. En este segmento, la proporción de personas en mora llega al 23,1%.
Los créditos hipotecarios presentan una situación diferente: alcanzan a 2.275 personas, con una deuda mediana de $112,3 millones y apenas 1,2% en mora. Los prendarios, en tanto, llegan a 10.936 personas y tienen una morosidad del 5,4%.
Dentro del universo de créditos de consumo aparece otro dato: unas 198 mil personas, alrededor del 40% de los deudores, tienen una deuda inferior a media Canasta Básica Total de un hogar de cuatro integrantes.
Los jóvenes son los que más se atrasan
Entre las personas de 20 a 24 años, el 44% está en mora, mientras que entre quienes tienen entre 25 y 29 años la proporción llega al 38%. También es elevada entre los 30 y 34 años, con un 35%.
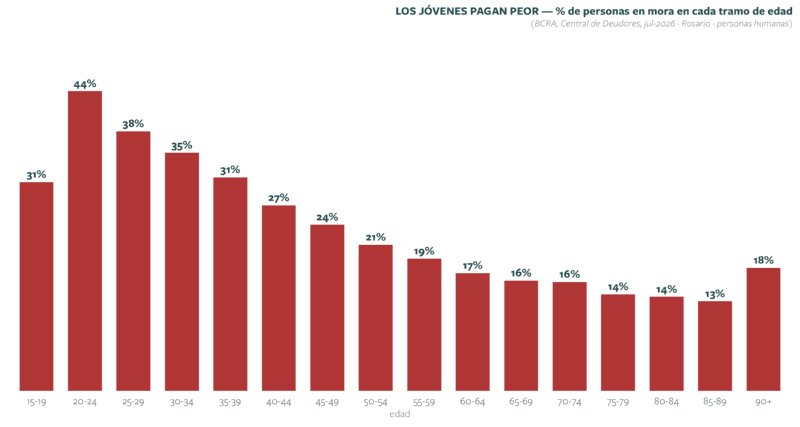
A partir de allí la proporción comienza a bajar: llega al 24% entre los 45 y 49 años, al 17% entre los 60 y 64 y al 13% entre los 85 y 89.
El informe de MATE señala que los jóvenes suelen tener deudas más pequeñas, pero presentan mayores niveles de mora, y vincula esa situación con las condiciones laborales y de ingresos de las generaciones que se incorporan al mercado de trabajo y al sistema de crédito. Esa interpretación corresponde al informe y no a una medición causal de la base.
Hay 83 mil personas con toda su deuda en mora
Dentro del universo general aparece uno de los datos más fuertes de la radiografía. 83.741 personas tienen toda su deuda registrada en situación de mora. Representan aproximadamente el 17% de las personas endeudadas.
Es decir, no se trata solamente de personas que tienen alguna cuota atrasada mientras mantienen otros créditos al día: según el criterio utilizado en el informe, toda la deuda que registran aparece en situación de mora.
Qué prestamistas concentran más mora
También hay una diferencia marcada según quién otorgó el crédito. Entre los distintos tipos de prestamistas, el crédito rápido no bancario (financieras y aplicaciones de préstamos inmediatos) presenta un 59% de sus deudores en mora. La deuda mediana de ese segmento es de $463.000.
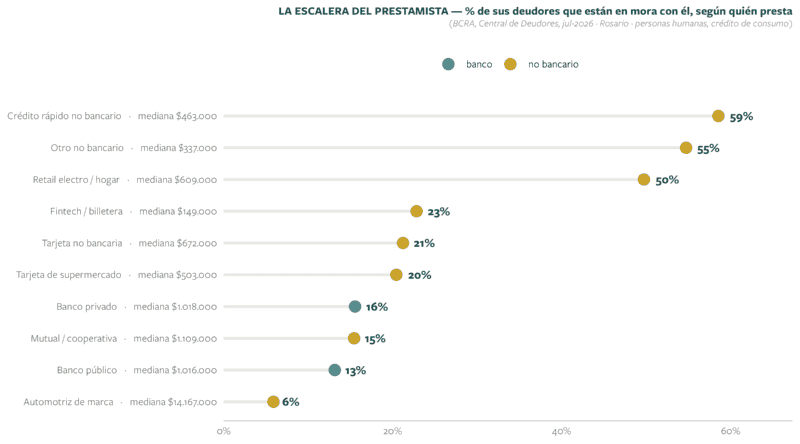
Le siguen otros prestadores no bancarios, con 55%, y los comercios de electrodomésticos y artículos para el hogar, con 50%.
En el otro extremo aparecen los bancos: la mora alcanza al 16% entre los deudores de bancos privados y al 13% entre los de bancos públicos.
La diferencia también aparece cuando se observan entidades concretas. Mercado Libre es la que llega a más personas: unos 135 mil deudores, con un 15% en mora. Banco Macro registra unos 95 mil y 11% de mora; Tarjeta Naranja, 81 mil y 22%; y el Nuevo Banco de Santa Fe, 79 mil y 7%.
Entre las entidades con menos clientes aparecen niveles de mora mucho más altos: Finanzas Digitales registra 20 mil personas y 40% en mora, mientras que Banco de Servicios Financieros Carrefour llega al 42%.
Mercado Libre es una de las principales puertas de entrada
El informe también reconstruye qué ocurrió con personas que no figuraban en la Central de Deudores en agosto de 2024 y que luego aparecieron en ella. De las 127.797 personas que actualmente están en mora, 32.743 aparecieron en la Central después de agosto de 2024 y permiten identificar cuál fue su primer prestamista.
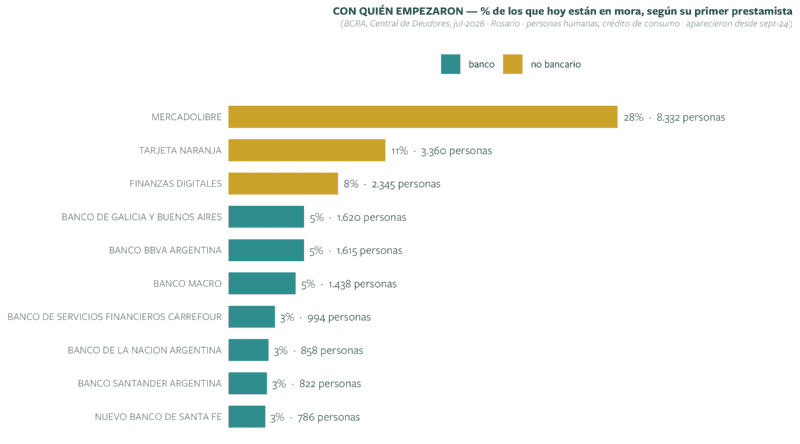
Entre ellas, el 28% comenzó con Mercado Libre, seguido por Tarjeta Naranja, con 11%, y Finanzas Digitales, con 8%. Pero hay una diferencia importante entre ser la principal puerta de entrada y tener la mayor proporción de clientes que luego terminan en mora.
Entre quienes comenzaron con Finanzas Digitales, 47% aparece actualmente en mora. En Tarjeta Naranja la proporción es 39%, en BBVA 37%, en Galicia 33% y en Mercado Libre 25%.
Por tipo de prestamista, el porcentaje llega al 51% entre quienes comenzaron con un crédito rápido no bancario, frente al 23% de quienes comenzaron con un banco privado y 15% de quienes lo hicieron con un banco público.
Deudas que se multiplicaron
El informe incluye además cinco casos anonimizados, seguidos durante 24 meses a partir de los registros de la Central de Deudores.
Uno de ellos corresponde a un varón de entre 20 y 24 años que en enero de 2025 debía $53.000 a Mercado Libre. En julio de 2026 acumulaba $1.353.000 de deuda con cinco entidades, 26 veces el monto inicial, y estaba en mora desde mayo.
Otro caso es el de una mujer de entre 20 y 24 años que pasó de deber $124.000 a una entidad bancaria a $1.653.000 con cinco prestamistas.
También aparece un varón de 25 a 29 años que pasó de una deuda inicial de $70.000 a $1.249.000 con cinco entidades.
Son casos individuales y anonimizados, por lo que sirven para mostrar cómo puede evolucionar una situación de endeudamiento, pero no permiten por sí solos extrapolar ese recorrido al conjunto de los deudores.
Una deuda que tiene distintas caras
Los datos de MATE muestran así una radiografía con varias capas: casi 500 mil personas endeudadas, una cuarta parte en mora, fuertes diferencias según la edad y un nivel de atraso particularmente elevado en determinados segmentos de crédito no bancario.
La foto también muestra que tener una deuda más chica no implica necesariamente menor riesgo de mora. El crédito rápido no bancario combina una deuda mediana de $463.000 con un 59% de personas en mora, mientras que entre los bancos privados la deuda media supera el millón de pesos y la proporción en mora es del 16%.
La información utilizada por el informe corresponde a la Central de Deudores del Sistema Financiero del BCRA de julio de 2026. El universo analizado está compuesto por personas humanas asociadas al código postal 2000; las empresas quedan fuera. Para definir mora se consideran las situaciones 3, 4 y 5 de la Central, correspondientes a atrasos superiores a 90 días.