
Resumen Ejecutivo
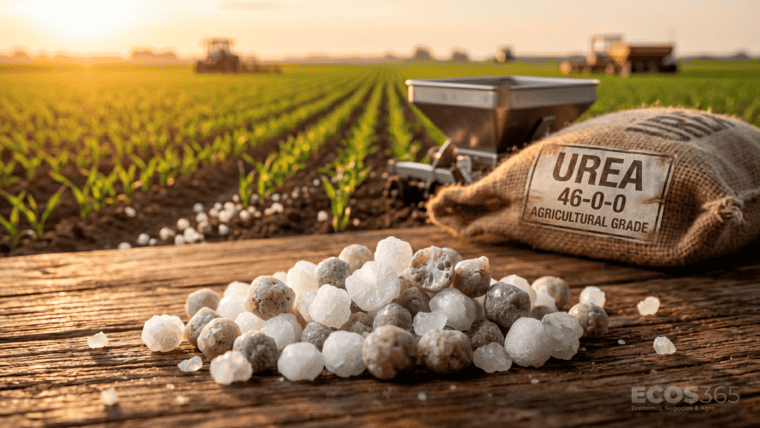
- El precio mayorista de la urea en Argentina escaló a u$s 600-620/t, aproximándose a los u$s 640-650/t del costo de reposición internacional por la escasez disponible.
- Los fertilizantes fosfatados (MAP y DAP) se mantienen elevados entre u$s 970 y 1000/t localmente, con una demanda retraída que opera bajo compras "justo a tiempo".
- La logística del Gran Rosario tracciona las importaciones de nitrogenados para el maíz de primera, mientras los productores supeditan nuevas compras a la ocurrencia de lluvias.
- En el ámbito global, la urea sostiene una tendencia alcista impulsada por tensiones en el estrecho de Ormuz, mientras los fosfatados ceden terreno ante la presión compradora de India.
La plaza local de insumos agrícolas exhibe una marcada divergencia táctica ante el inicio del ciclo productivo. Mientras que el precio de la urea granular acelera su marcha hacia los valores de reposición internacional, los fertilizantes fosfatados atraviesan un escenario opuesto, caracterizado por stocks locales comprados a precios elevados frente a un mercado global en declive.
En el mercado mayorista argentino, la urea registró nuevos incrementos hasta cotizar en torno a los 600 y 620 dólares por tonelada. Según datos de la consultora IF Ingeniería en Fertilizantes, esta referencia permanece aún por debajo del costo de reemplazo, estimado actualmente entre los 640 y 650 dólares por tonelada.
La escasez paulatina de mercadería disponible para entrega inmediata aporta firmeza adicional a la plaza doméstica. Esta dinámica se encuentra directamente traccionada por la urgencia de asegurar el insumo para la referfertilización del maíz de primera en los nodos logísticos del Gran Rosario, impulsando la concreción de operaciones de importación en el tramo final del año.
En cuanto a las operaciones de importación, los negocios CFR iniciaron en un piso de 518 dólares por tonelada para consolidarse luego en 530 dólares por tonelada para embarques entre septiembre y octubre. Asimismo, las ofertas de reposición provenientes de orígenes no chinos ya se posicionan en la franja de 535 a 540 dólares por tonelada.
Por el lado de los fosfatados, las referencias mayoristas de MAP y DAP se sostienen en niveles elevados, fluctuando entre 970 y 1000 dólares por tonelada. La parálisis spot a granel refleja la cautela de la demanda, con compras acotadas exclusivamente al esquema justo a tiempo y dosis estrictamente ajustadas.
Al respecto, desde la consultora IF Ingeniería en Fertilizantes destacaron que “la demanda sigue floja por la altísima relación de precios y no se observa una oportunidad de compra clara en el segmento”. La cadena comercial se encuentra abocada a digerir existencias previas, cubriendo faltantes puntuales desde depósitos fiscales a valores equivalentes de 880 dólares por tonelada CFR.
Las referencias de importación para DAP y MAP se mantuvieron en 865 a 880 dólares por tonelada CFR, conservando una prima histórica de 20 a 25 dólares por tonelada sobre la plaza de Brasil. El ritmo de las próximas decisiones agronómicas quedará supeditado a la evolución de las lluvias en la región pampeana.
En el plano internacional, el mercado nitrogenado muestra la firmeza impuesta por Europa y tensiones geopolíticas. En Egipto se estableció un techo de 535 dólares por tonelada FOB para despachos de octubre, mientras que en el Golfo Pérsico las cotizaciones escalaron a 460-470 dólares por tonelada impulsadas por las restricciones en el estrecho de Ormuz.
Por su parte, la urea china cotiza entre 419 y 429 dólares por tonelada FOB con destino a Latinoamérica, mientras que el mercado estadounidense en el Golfo de México contuvo su tendencia bajista cotizando entre 445 y 480 dólares por tonelada FOB tras la confirmación de una nueva licitación en India.
El panorama para los productos fosfatados a nivel global muestra una clara desaceleración liderada por el sur de Asia. Las agresivas negociaciones encaradas por importadores indios lograron perforar el piso de los 900 dólares por tonelada CFR, forzando bajas generalizadas en los contratos de suministro.
En el hemisferio occidental, la demanda física permanece contenida tras el cierre de las ventanas principales de aplicación. En Brasil el mercado de MAP se estabilizó sin grandes volúmenes tras el avance de la siembra de soja, mientras que en Estados Unidos la escasez de oferta presiona los precios hacia el otoño boreal.
Finalmente, la corporación marroquí OCP ajustó levemente sus ritmos de producción, pactando entregas de fosfatados hacia Europa entre 910 y 915 dólares por tonelada CFR, mientras mantiene colocaciones hacia Oceanía y Asia en un rango superior de 945 a 985 dólares por tonelada CFR.


Comentarios