
La semana del 14 al 18 de septiembre dejó una fotografía con señales contrapuestas para el agro argentino. Por un lado, las primeras proyecciones para la campaña 2026/27 anticipan una fuerte capacidad de generación de divisas del complejo agroindustrial. Por otro, el clima comienza a encender alertas en el trigo, mientras productores agrícolas, tamberos y ganaderos enfrentan ecuaciones económicas que obligan a revisar costos, precios y decisiones de producción.
A esto se sumaron nuevas tensiones comerciales para la carne argentina, un mercado inmobiliario rural con más movimiento pero pocas operaciones concretadas y un fenómeno que gana espacio en el mercado interno: el crecimiento de las importaciones de carne vacuna.
La cosecha que puede cambiar el mapa de dólares de la Argentina
La principal noticia de la semana llegó desde las primeras estimaciones de la Bolsa de Comercio de Rosario para la campaña 2026/27.
El organismo proyecta una cosecha total de 155,8 millones de toneladas, volumen que sería aproximadamente 10% inferior al récord de 172,4 millones de toneladas de la campaña anterior, pero que igualmente se convertiría en la segunda mayor producción de la historia argentina.
La clave está en el valor de esa producción. La BCR estima que el complejo agroindustrial podría generar US$42.200 millones en exportaciones, un máximo histórico.
El complejo sojero explicaría unos US$22.000 millones, mientras que el maíz aportaría alrededor de US$10.100 millones y alcanzaría, según esta proyección, su propio récord de generación de divisas. El trigo sumaría US$3.500 millones y el girasol, unos US$3.400 millones.
La ecuación muestra una particularidad: una cosecha menor en volumen podría generar más dólares, siempre que se cumplan las proyecciones de producción y precios internacionales.
Para la economía argentina, el dato vuelve a colocar al agro en el centro de la discusión sobre la disponibilidad de divisas. Para los productores, en cambio, el resultado final dependerá de una combinación de rindes, precios, costos y ritmo de comercialización.
Dólar: el número que puede cambiar las cuentas del campo
En paralelo, el mercado volvió a ajustar sus expectativas sobre el tipo de cambio.
Un relevamiento de FocusEconomics citado por Ecos365 ubicó el consenso para el dólar oficial de diciembre de 2026 en $1.645,2, apenas por debajo de los $1.648,1 previstos en la medición anterior.
Sin embargo, detrás del promedio existe una amplia dispersión. Las proyecciones relevadas van desde $1.335 hasta $1.850 para el cierre del año.
Para el productor agropecuario, la discusión no pasa solamente por cuánto valdrá el dólar, sino por cómo evolucionará frente a los precios de los granos, los insumos, el combustible, los fletes, la maquinaria y el resto de los costos.
Con decisiones de siembra y comercialización en marcha, las expectativas cambiarias pasan a ser una variable central para calcular márgenes y definir estrategias financieras.
Trigo: la falta de lluvias empieza a convertirse en una amenaza
El clima fue otro de los grandes protagonistas de la semana.
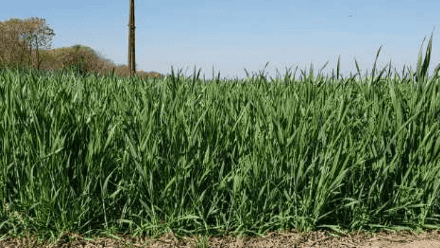
En la región núcleo, la falta de lluvias comenzó a mostrar consecuencias concretas sobre el trigo. De acuerdo con la Guía Estratégica para el Agro de la Bolsa de Comercio de Rosario, unas 160.000 hectáreas, equivalentes al 10% del área implantada, se encuentran en condición regular debido al déficit hídrico.
Durante septiembre se acumularon entre 5 y 35 milímetros de lluvia, por debajo de los registros históricos normales para el mes, que se ubican entre 30 y 70 milímetros según la zona.
El momento es especialmente sensible porque el cultivo se acerca a etapas determinantes para la definición del rendimiento. El 52% de los lotes se encuentra en encañazón, mientras que otro 5% ya alcanzó la etapa de hoja bandera.
Además de la falta de agua, las últimas heladas dejaron daños foliares en distintos puntos de la región.
Por ahora, la mayor parte del trigo mantiene buenas condiciones: 50% de los lotes está en condición muy buena, 25% en estado bueno y 15% en condición excelente. Pero la evolución de las reservas de humedad será determinante durante las próximas semanas.
Maíz: producir cuesta más, pero el precio sostiene la ecuación
El maíz también dejó una señal importante para la campaña 2026/27.
Los costos totales de producción de un planteo representativo llegaron en septiembre a US$1.362 por hectárea, frente a US$1.283 un año atrás. El aumento, de unos US$79 por hectárea, estuvo asociado principalmente a mayores costos de fletes, labores, cosecha, personal y combustible.
Pero el precio del cereal permitió amortiguar el impacto.
El valor promedio disponible pasó de US$173 por tonelada en septiembre de 2025 a US$184 en septiembre de 2026. Como consecuencia, el costo de indiferencia se mantuvo en torno a los 74 quintales por hectárea, prácticamente sin cambios interanuales.
La campaña 2025/26, en tanto, llegó al 93% de cosecha, con una producción estimada en torno a los 64 millones de toneladas.
La señal para el productor es concreta: aunque producir maíz demanda más dólares, la mejora del precio permite mantener relativamente estable la cantidad de grano necesaria para cubrir los costos.
Carne: Europa abre un nuevo frente para exportadores argentinos
La carne vacuna también quedó bajo la lupa durante la semana.
La organización agraria española COAG reclamó que las restricciones sanitarias aplicadas por la Unión Europea a la carne de Brasil se extiendan también a Argentina, Uruguay y Paraguay.
El planteo incluye controles sobre trazabilidad, deforestación, condiciones sanitarias y utilización de promotores de crecimiento.
Para Argentina, una eventual ampliación de los controles podría elevar los costos de certificación y logística y sumar nuevas exigencias para el ingreso de carne al mercado europeo.
Por ahora se trata de un reclamo de una organización agraria española y no de una nueva restricción europea aplicada a la carne argentina. El punto central será determinar si ese pedido avanza hacia una decisión regulatoria de la Unión Europea.
Argentina exporta más e importa cada vez más
Mientras se discuten las condiciones de acceso a los mercados externos, otro fenómeno comienza a modificar el mercado interno.
Según las proyecciones citadas por Ecos365, el USDA estima que Argentina podría importar 50.000 toneladas de carne vacuna durante 2026, frente a las 24.000 toneladas de 2025. Para 2027, la estimación asciende a 70.000 toneladas.
La explicación está principalmente en los precios. Los cortes provenientes de Brasil pueden ingresar entre 25% y 35% por debajo de productos argentinos comparables.
El fenómeno comenzó con cortes congelados y recortes destinados principalmente a la industria, pero luego avanzó sobre cortes enfriados de mayor valor.
La particularidad es que esto ocurre mientras las exportaciones argentinas de carne mantienen un fuerte ritmo y el peso promedio de faena llegó a un récord de 240 kilos por res.
Al mismo tiempo, el consumo interno cayó a 47,4 kilos por habitante, su nivel más bajo de la serie mencionada en el informe.
La ecuación muestra una transformación del negocio: importar determinados cortes para abastecer el mercado doméstico puede permitir destinar una mayor proporción de la producción argentina a mercados externos con mejores precios.
Lechería: el precio de la leche toca un piso en términos reales
La situación de los tambos santafesinos volvió a mostrar una de las caras más complejas de las cadenas agropecuarias.
Según datos del OCLA, el precio promedio de la leche en Santa Fe fue de $529,59 por litro en agosto, por debajo de los $535,12 registrados a nivel nacional.
El dato más significativo aparece al descontar el efecto de la inflación: el valor real de agosto de 2026 fue el más bajo para ese mes en los últimos diez años de la serie analizada.
Además, existen diferencias importantes dentro de la propia provincia. La cuenca Centro Santa Fe registró $525,11 por litro, mientras que la cuenca Sur llegó a $558,04.
La brecha entre las distintas cuencas lecheras alcanzó el 16%, explicada, entre otros factores, por la industria compradora, la competencia, las distancias a las plantas, el volumen, la calidad y las condiciones de negociación.
El problema para los tambos no pasa solamente por el precio nominal de la leche, sino por su capacidad para cubrir los costos y sostener el poder de compra del ingreso.
Campos: compradores y vendedores todavía no se encuentran
El mercado inmobiliario rural también mostró una mejora durante agosto.
El índice InCAIR, elaborado por la Cámara Argentina de Inmobiliarias Rurales, alcanzó los 50 puntos, 4,43 unidades por encima del registro de julio.
Las consultas y visitas a establecimientos rurales mantienen una tendencia creciente, pero el mayor movimiento todavía no se traduce en un aumento equivalente de las operaciones.
El principal obstáculo continúa siendo la diferencia entre las expectativas de compradores y vendedores respecto del valor de los campos.
Los establecimientos ganaderos concentran buena parte del interés, impulsados por el comportamiento de los precios de la hacienda.
La fotografía del mercado es, entonces, la de una actividad que recupera movimiento, aunque todavía encuentra dificultades para transformar las consultas en operaciones concretas.
Una semana con señales cruzadas para el campo
Entre el 14 y el 18 de septiembre, el agro argentino volvió a mostrar una realidad marcada por contrastes.
La expectativa de una campaña capaz de generar un récord de US$42.200 millones en exportaciones convive con una creciente sensibilidad frente al tipo de cambio, los costos y los precios internacionales.
El trigo enfrenta una etapa crítica con reservas de humedad en retroceso; el maíz sostiene su ecuación pese al incremento de los costos; la carne enfrenta nuevos interrogantes comerciales en Europa y, al mismo tiempo, registra un crecimiento de las importaciones para abastecer el mercado interno.
En Santa Fe, la lechería sigue presionada por un precio real debilitado, mientras el mercado de tierras muestra mayor movimiento pero todavía sin una recuperación equivalente de las operaciones.
La conclusión que deja la semana es que el volumen productivo seguirá siendo importante, pero la rentabilidad del agro dependerá cada vez más de cómo se combinen clima, precios, costos, dólar y acceso a los mercados.

Comentarios