
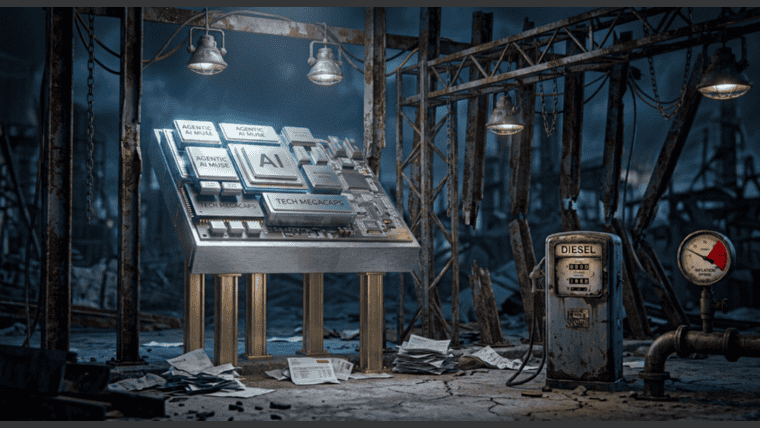
Wall Street vive una de sus ilusiones ópticas preferidas: los principales índices brillan en la cima, pero el aire en la base del mercado se vuelve cada vez más enrarecido.
La narrativa de la inteligencia artificial sigue operando como la anestesia perfecta para los temores macroeconómicos. Sin embargo, cuando se remueve la pintura dorada de un puñado de megacaps, la estructura subyacente empieza a crujir de forma evidente.
El mercado no suele perdonar los espejismos por demasiado tiempo.
La pantalla global (Lo que movió la aguja):
El trasfondo de la rueda estuvo dominado por una divergencia alarmante en el S&P 500. Mientras el índice se planta cerca de los 7.800 puntos, el número de acciones que tocan mínimos de 52 semanas crece a un ritmo constante frente a las que marcan nuevos máximos.
La amplitud del mercado simplemente se evaporó.
En los últimos 30 días, 9 de los 11 sectores del S&P 500 cerraron en terreno negativo, encabezados por caídas en industriales (-5,54%), materiales básicos (-5,22%) y financieros (-4,30%). La fiesta pertenece de manera casi exclusiva a Tecnología (+6,78%) y Comunicaciones (+6,36%).
El gran catalizador alcista para las megacaps fue la efervescencia alrededor de la inteligencia artificial agéntica impulsada por Meta (META) y su aplicación Muse, secundada por la carrera de nuevos modelos de firmas competidoras. En contraposición, el ETF de igual ponderación RSP cedió terreno, dejando al desnudo un rally empujado por muy pocos jugadores.
En el frente de commodities, el petróleo cayó a la zona de u$s 89,73 por barril tras un aumento de inventarios informado por el API y la reapertura del oleoducto este-oeste en Arabia Saudita. No obstante, en el Congreso de EE.UU. cobra fuerza el debate para prohibir las exportaciones de diésel. Si esta medida prospera, podría abaratar el surtidor interno estadounidense pero desatar una espiral inflacionaria en el resto del mundo.
En la renta fija, la curva de rendimientos mostró comportamientos dispares: la parte corta sufrió con el bono a 2 años en niveles máximos desde mediados de 2024 ante el temor a mayores ajustes de tasas, mientras que la tasa del bono a 10 años se mantuvo estabilizada por debajo del 5%.
Desde Europa, los datos del PMI superaron las previsiones impulsados por servicios (53,0 frente al 51,4 esperado), mostrando señales de reactivación pero añadiendo presión sobre los bonos alemanes debido a partidas de precios aún tensionadas.
Radar de inversión y disparadores:
El complejo de semiconductores (VANECK SEMICONDUCTOR ETF - SMH): A pesar del impulso general, existe una dispersión extrema dentro del sector. Solo tres nombres —NVIDIA (NVDA), AMD (AMD) y TSMC (TSM)— cotizan cerca de máximos, mientras que un 33% de los componentes del índice se ubica más de un 30% por debajo de sus techos anuales. Una brecha que abre un punto de entrada a vigilar con absoluta selectividad.
Refinerías y logística energética: La amenaza latente sobre la oferta global de diésel coloca bajo el radar a las empresas dedicadas al refino y destilación. La volatilidad del crudo sigue siendo el termómetro macro de corto plazo a monitorear.
Estrategia de igual ponderación (S&P 500 EQUAL WEIGHT - RSP vs. SPY): El distanciamiento entre el índice ponderado por capitalización bursátil y su versión de igual ponderación plantea un disparador analítico relevante para evaluar coberturas frente a la hiperconcentración en las siete magníficas.
Aviso implícito: Las alternativas analizadas constituyen disparadores de estudio y análisis periodístico sobre tendencias de mercado, no representando recomendaciones directas de inversión.
El reflejo en emergentes:
Para la región y los activos emergentes, el comportamiento de Wall Street genera un escenario de cautela. La estabilidad de la tasa larga estadounidense por debajo del 5% actúa como una red de contención para los bonos soberanos en dólares, permitiendo que el riesgo país no sufra sofocones mayores.
Sin embargo, la debilidad del euro (1,1463) y un dólar global firme imponen prudencia sobre los flujos de capitales hacia la región. Para las acciones latinoamericanas y los ADRs que cotizan en Nueva York, la extrema concentración del mercado en la tecnología estadounidense implica que cualquier toma de ganancias en las Big Tech podría repercutir de forma directa en la liquidez emergente.
El dato clave:
9 de 11: Es la cantidad de sectores del S&P 500 que acumulan rendimientos negativos en el último mes, ratificando que la suba de los índices descansa sobre los hombros de una peligrosa minoría.
Cierre con sello:
Cuando la fiesta depende de tan pocos invitados, el temor a que alguien apague la música se vuelve permanente.
El mercado prefiere mirar hacia otro lado mientras la inteligencia artificial continúe pagando la cuenta.
Mañana habrá nuevas cartas sobre la mesa. Nos reencontramos en la próxima rueda.

Comentarios