
Resumen Ejecutivo
- El petróleo crudo lideró las exportaciones argentinas en el primer semestre de 2026 con u$s 4.693 millones, seguido por el maíz y subproductos de la soja.
- El alza del petróleo por encima de u$s 100 por barril encarece fletes y logística, mientras el cobre alcanzó un récord de u$s 14.700 por tonelada.
- La consolidación de Vaca Muerta y la minería diversifica el ingreso de divisas, reduciendo la dependencia histórica de los dólares provenientes del complejo agroindustrial.
- La conversión de la mejora de precios en inversión productiva para maquinaria agrícola dependerá del margen neto remanente tras descontar costos, impuestos y financiamiento.
El mercado internacional de commodities atraviesa un escenario que vuelve a poner a las materias primas en el centro de las decisiones de inversión y de los negocios vinculados con la producción.
Petróleo, metales y alimentos registran fuertes subas y configuran un escenario con efectos que van mucho más allá de los mercados financieros. Para Argentina, uno de los países con mayor exposición al comercio internacional de productos agropecuarios, energéticos y mineros, el movimiento adquiere una relevancia adicional.
El fenómeno combina oportunidades y desafíos: mejores precios para determinados productos de exportación pueden mejorar los ingresos de productores y empresas, mientras que el encarecimiento de la energía y otros insumos puede elevar los costos de producción.
El agro vuelve a jugar por los dólares
La evolución de los commodities tiene un impacto directo sobre la generación de divisas de Argentina.
Durante el primer semestre de 2026, el petróleo crudo se ubicó como el principal producto exportado por el país, con u$s4.693 millones y un crecimiento interanual del 47,7%.
El maíz generó u$s4.171 millones; la harina y pellets de soja, u$s4.161 millones; el aceite de soja, u$s3.163 millones; y el oro, u$s2.913 millones, con una expansión interanual del 51,2%.
El dato muestra un cambio relevante: energía, agro y minería concentran una parte sustancial de la capacidad argentina para generar exportaciones.
Para el negocio agropecuario, esto implica que la evolución de los precios internacionales continúa siendo una variable determinante para el ingreso de dólares, la actividad económica y la disponibilidad de financiamiento.
Soja y maíz: el desafío es capturar el valor
El rally de las materias primas no es uniforme.
Mientras petróleo, oro y cobre alcanzan niveles elevados, los granos presentan una dinámica diferente. La soja, en particular, todavía se encuentra lejos de los máximos registrados durante el anterior gran ciclo alcista de las commodities.
Esto obliga a mirar más allá del precio internacional.
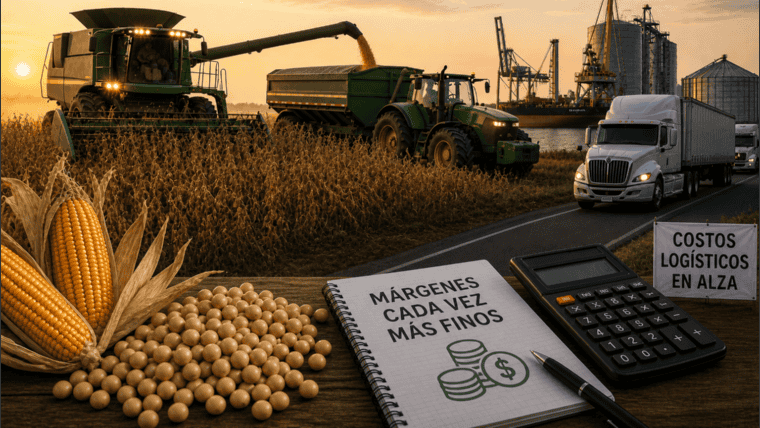
Para el productor argentino, el resultado final depende de una combinación de variables: cotización internacional, tipo de cambio, derechos de exportación, costos de insumos, fletes, alquileres y productividad.
En otras palabras, un commodity más caro no necesariamente se traduce automáticamente en una mejora equivalente del margen agrícola.
Más petróleo: una oportunidad y un problema para el campo
El petróleo por encima de los u$s100 por barril introduce otra variable clave para el agro: los costos energéticos.
El aumento del crudo puede impactar sobre el transporte, los combustibles y distintos insumos utilizados a lo largo de la cadena agroindustrial.
Para un productor, el efecto puede sentirse desde el traslado de los granos hasta la logística de fertilizantes, fitosanitarios y semillas.
También puede trasladarse a los costos de maquinaria agrícola, tanto por el precio de determinados componentes como por el impacto sobre la logística y la estructura de costos de fabricantes y concesionarios.
Por eso, el mismo escenario que beneficia a un país exportador de petróleo puede generar presión sobre actividades intensivas en energía.
Maquinaria agrícola: otro sector que mira el ciclo
El comportamiento de los commodities también tiene una relación directa con las decisiones de inversión del productor.
Cuando mejoran los ingresos esperados de una campaña, aumenta la capacidad de las empresas agropecuarias para renovar tractores, cosechadoras, sembradoras y pulverizadoras.
En ese sentido, el ciclo de commodities puede terminar impactando en toda la cadena de valor: desde el productor hasta los fabricantes de maquinaria, concesionarios, proveedores de tecnología y empresas de servicios.
El punto central será determinar cuánto de la mejora de los ingresos agrícolas queda disponible para inversión después de descontar costos, financiamiento e impuestos.
Para la industria de maquinaria, el comportamiento de las ventas internas será una señal clave para medir si la mejora del escenario de commodities comienza efectivamente a transformarse en inversión productiva.
Cobre: una oportunidad que trasciende a la minería
El cobre es otro de los commodities que adquiere relevancia estratégica.
El metal superó los u$s14.700 por tonelada y alcanzó máximos históricos, impulsado por restricciones en la oferta y expectativas de crecimiento de la demanda.
Su importancia para Argentina va más allá de la minería.
La expansión de proyectos de cobre podría generar nuevas inversiones, infraestructura, empleo y demanda de proveedores. Además, abriría una nueva fuente de exportaciones para un país que necesita ampliar y diversificar su generación de divisas.
Proyectos como Los Azules, Vicuña, Taca Taca y Agua Rica forman parte de ese potencial.
Para las empresas proveedoras de bienes y servicios, el desarrollo minero puede representar un mercado adicional, especialmente en construcción, transporte, energía, tecnología y equipamiento.
Vaca Muerta y el agro: dos motores de exportación
El nuevo escenario también modifica el mapa productivo argentino.
El crecimiento de Vaca Muerta permite aumentar la producción y las exportaciones de hidrocarburos, mientras que el agro mantiene su papel central como generador de divisas.
La combinación puede resultar especialmente relevante para la economía argentina.
Más exportaciones energéticas pueden contribuir a reducir la dependencia histórica del país de los dólares generados por el complejo agroindustrial. Al mismo tiempo, un ciclo favorable para los commodities agrícolas mantiene al campo como uno de los principales motores del comercio exterior.
La competencia por inversiones, infraestructura y financiamiento entre estos sectores será una de las variables a observar en los próximos años.
El desafío: transformar precios altos en inversión
El principal interrogante para el agro no es solamente cuánto pueden subir los commodities, sino cuánto de ese incremento puede convertirse en inversión productiva.
Una mejora sostenida en los precios agrícolas puede favorecer la renovación de maquinaria, la incorporación de agricultura de precisión, la reposición de nutrientes y la adopción de nuevas tecnologías.
Pero para que ese proceso se consolide, los productores necesitan previsibilidad y capacidad para capturar una parte significativa del valor generado por la producción.
El escenario internacional ofrece una oportunidad, aunque el resultado final dependerá de cómo se distribuya ese mayor valor a lo largo de la cadena.
Un nuevo mapa de negocios para Argentina
El actual ciclo de commodities está modificando las oportunidades dentro de la economía argentina.
El agro conserva su peso histórico, pero comparte protagonismo con petróleo y minería. Para las empresas vinculadas con estos sectores, el contexto internacional puede abrir nuevos mercados y acelerar decisiones de inversión.
En el campo, mientras tanto, la evolución de los granos deberá analizarse junto con el costo de producirlos.
La ecuación será cada vez más amplia: precio del commodity, dólar, costos, tecnología, financiamiento y productividad.
El desafío para Argentina será transformar un escenario internacional favorable en mayor producción, inversión y exportaciones.
Y para el agro, la pregunta central será cuánto de este nuevo ciclo de materias primas puede convertirse efectivamente en más rentabilidad, más inversión y mayor competitividad para toda la cadena.

Comentarios