
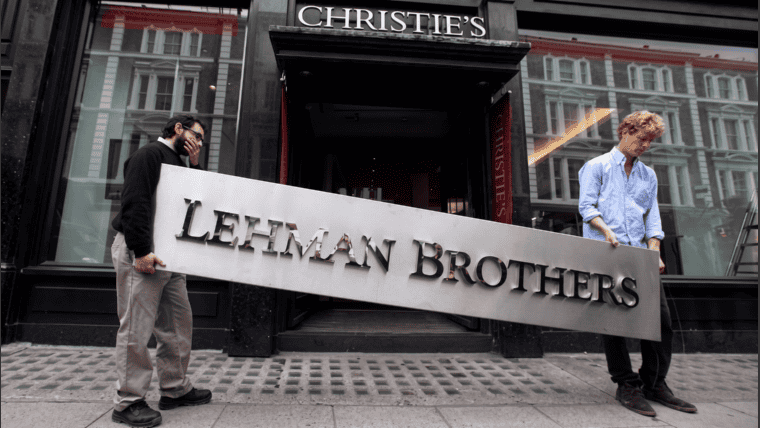
Un 15 de septiembre, hace ahora dieciocho años, Lehman Brothers se declaró en bancarrota en Nueva York. La deuda superaba los 600.000 millones de dólares: fue la mayor quiebra corporativa de la historia de Estados Unidos.
Ese colapso disparó la crisis financiera global más severa desde 1929. No fue un hecho aislado, sino la consecuencia de años de hipotecas subprime y apalancamiento extremo en instrumentos cada vez más complejos.
Cuando el gobierno estadounidense decidió no rescatar a Lehman Brothers, el mercado entendió algo nuevo: ninguna entidad era, en los hechos, demasiado grande para caer. El riesgo dejó de ser una abstracción teórica.
El inversor Warren Buffett había anticipado esa lógica años antes, con una frase que todavía se cita en cada crisis: Solo cuando baja la marea se descubre quién estaba nadando desnudo.
Dieciocho años después, la marea vuelve a moverse, aunque por un motivo distinto. La crisis de 2008 obligó a rediseñar por completo la gestión de riesgo bancario en todo el mundo.
Nacieron marcos regulatorios más exigentes, pruebas de estrés periódicas y áreas de riesgo con peso creciente dentro de los organigramas financieros. Esa arquitectura de control fue, durante más de una década, la respuesta al fantasma de Lehman.
Ese equilibrio empieza a tensionarse otra vez. Bancos centrales de distintas regiones vienen señalando que la inteligencia artificial aplicada a la banca introduce un riesgo nuevo: sistémico y correlacionado.
La dependencia de pocos proveedores tecnológicos comunes es, según esos organismos, uno de los puntos más sensibles. Si decenas de bancos usan la misma infraestructura de inteligencia artificial, un mismo error puede repetirse en todas partes.
Una falla o un sesgo en esa tecnología puede afectar simultáneamente a entidades que ni siquiera comparten accionistas, algo que ningún manual de riesgo bancario preveía hace veinte años.
Al mismo tiempo, la inteligencia artificial se volvió una de las principales prioridades para quienes hoy dirigen el área de riesgo en los bancos. La consideran clave para mejorar la evaluación crediticia.
Eso pesa especialmente en un contexto de morosidad que preocupa en distintos mercados de la región. Ese cruce entre crédito e inteligencia artificial ya empezó a sentirse en la Argentina.
Hoy, la banca acelera la automatización de sus evaluaciones crediticias justo cuando más pymes necesitan financiamiento accesible para sostener capital de trabajo.
Para una empresa de la región, esto no es un debate abstracto. Cada vez más, el acceso a una línea de crédito depende de un algoritmo que procesa datos e historial en segundos.
Muchas veces, ni el propio banco explica en detalle los criterios que ese algoritmo usó para aprobar o rechazar una solicitud. La transparencia se volvió, en sí misma, un problema de gestión.
La otra cara de esa transformación es la oportunidad de negocio. El mercado de tecnología aplicada a la gestión de riesgo, conocido como regtech, crece a la par de la preocupación regulatoria.
Atrae inversión de bancos, fondos y desarrolladores que compiten por ofrecer soluciones más confiables. La banca tradicional, mientras tanto, tampoco se queda quieta frente a este escenario.
Un grupo de gigantes financieros globales avanza en el desarrollo de su propia moneda digital, en un movimiento que combina innovación con la necesidad de no perder terreno frente a los actores digitales.
Todo ese proceso conviene mirarlo con la misma pregunta que dejó Lehman Brothers como enseñanza: quién asume el riesgo cuando algo sale mal. En 2008 fueron los bancos, los ahorristas y los contribuyentes.
Hoy la pregunta se traslada a los algoritmos: quién responde si un modelo de inteligencia artificial deniega crédito de forma sistemática a un sector productivo entero.
O si una falla tecnológica compartida golpea a varias entidades a la vez, en simultáneo, sin que ninguna de ellas pueda explicar del todo por qué ocurrió.
Mientras el debate regulatorio avanza en Europa y en distintos bancos centrales de la región, las entidades financieras ya monitorean de cerca las señales de estrés en sus carteras de préstamos, un ejercicio que hace dos décadas era mucho más artesanal.
Lehman Brothers dejó, además del recuerdo de una crisis, una certeza incómoda: el riesgo financiero no desaparece, solo cambia de forma según el momento que le toque atravesar a la economía global.
En 2008 era la vivienda estadounidense. Hoy, buena parte de los reguladores coincide en que la próxima prueba de estrés del sistema financiero puede escribirse, esta vez, en código.

Comentarios