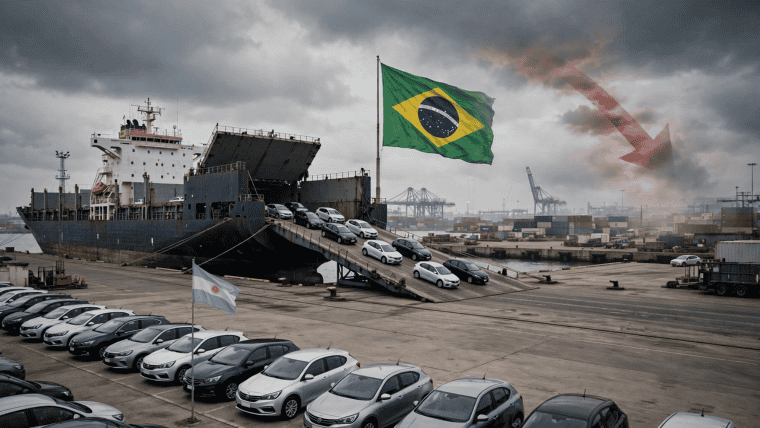
La industria automotriz argentina enfrenta un nuevo foco de incertidumbre. La caída del real brasileño, tras el triunfo electoral de Luiz Inácio Lula da Silva, volvió a poner bajo la lupa la relación comercial entre ambos países y sus posibles consecuencias sobre uno de los principales motores de las exportaciones industriales argentinas.
El interrogante es central: ¿qué ocurriría con las fábricas locales si Brasil reduce sus compras de vehículos argentinos o si la depreciación de su moneda encarece los modelos importados desde nuestro país?
Según se conoció, el real registró una caída del 8,8% frente al dólar en las primeras horas posteriores al resultado electoral, mientras que la bolsa brasileña llegó a retroceder un 14,7%. La reacción de los mercados instaló preocupación por la evolución de la economía del principal socio comercial de la Argentina.
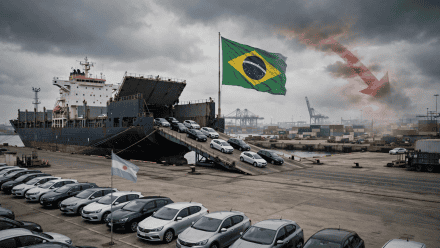
El impacto potencial trasciende las variables financieras. Brasil es un destino clave para la producción automotriz nacional: alrededor de dos de cada tres vehículos fabricados en la Argentina se exportan a ese mercado. Por eso, cualquier cambio en su actividad económica, su moneda o la demanda de automóviles puede repercutir directamente sobre las terminales locales.
¿La caída del real puede complicar a automotrices argentinas?
El efecto puede operar a través de dos vías. La primera es una eventual desaceleración de la economía brasileña, que reduzca la demanda de vehículos y afecte los pedidos a las fábricas argentinas.
La segunda es cambiaria. Si el real pierde valor frente al dólar, los automóviles fabricados en la Argentina pueden encarecerse para los compradores brasileños, lo que dificulta su comercialización frente a los vehículos producidos localmente o importados desde otros mercados.
La evolución de la economía brasileña y la depreciación de su moneda son dos variables determinantes para el sector. El desafío no es menor. Las terminales argentinas necesitan sostener sus exportaciones para aprovechar la capacidad industrial instalada, mantener los niveles de producción y distribuir sus costos entre un mayor volumen de unidades.
Camionetas y autos: ¿qué segmentos están más expuestos?
La industria automotriz argentina tiene una estructura productiva con diferencias importantes entre segmentos.
Por un lado, el país fabrica camionetas de producción regional, entre ellas Toyota Hilux, Ford Ranger, Volkswagen Amarok, Fiat Titano y Ram Dakota. También produce utilitarios como Renault Kangoo.
Por otro, cuenta con modelos de pasajeros como Fiat Cronos, Peugeot 208 y Peugeot 2008.
Los automóviles de pasajeros enfrentan mayores dificultades competitivas para colocarse en el mercado brasileño, donde también crece la presencia de fabricantes chinos.
Esta diferencia es relevante porque el impacto de un cambio cambiario no necesariamente será igual para todas las terminales. La composición de la oferta, los costos de producción, los precios finales y la demanda de cada categoría determinarán qué modelos pueden sostener mejor su posición comercial.
¿El problema es solamente el tipo de cambio?
No. La competitividad de la industria automotriz argentina también depende de los costos internos y de la estructura tributaria.
La evolución del tipo de cambio frente a la inflación es una de las variables que inciden sobre los costos medidos en dólares. Si los costos locales aumentan más rápido que el tipo de cambio, producir en la Argentina puede resultar relativamente más caro frente a otros países.
A eso se suman los impuestos nacionales, provinciales y municipales, además de los costos logísticos y de los insumos.
En ese contexto, una depreciación del real podría profundizar dificultades que ya existen, al mismo tiempo que obliga a las empresas a revisar sus estrategias comerciales y productivas.
La cuestión de fondo es cuánto margen tienen las terminales para absorber una eventual pérdida de competitividad sin trasladarla a los precios, reducir sus márgenes o ajustar sus niveles de producción.
¿Puede la relación entre Milei y Lula afectar al sector?
Las diferencias políticas entre los gobiernos de Javier Milei y Luiz Inácio Lula da Silva agregan otro elemento de incertidumbre a la relación bilateral.
Una menor sintonía política podría dificultar la negociación de nuevos acuerdos comerciales o iniciativas destinadas a ampliar el intercambio. Sin embargo, esto no implica automáticamente una ruptura de los vínculos económicos ni pone en riesgo por sí solo la continuidad del Mercosur.
Debe señalarse que el bloque regional cuenta con estructuras institucionales que trascienden la voluntad de los gobiernos de turno.
Para la industria automotriz, el desafío será sostener las condiciones comerciales que permitan aprovechar la integración productiva entre ambos países, especialmente en un sector donde las inversiones, las piezas y los vehículos forman parte de cadenas de valor regionales.
China, otro competidor que gana protagonismo
A las variables cambiarias y políticas se suma un tercer factor: la expansión de las automotrices chinas.
Su crecimiento en los mercados internacionales aumenta la presión sobre los fabricantes tradicionales, tanto por la oferta de vehículos importados como por los proyectos de inversión industrial que algunas empresas desarrollan en la región.
Brasil busca atraer inversiones y ampliar la producción local de estas compañías. Si esos proyectos se consolidan, el país podría incrementar su capacidad para fabricar vehículos destinados al mercado interno y a otros países de América Latina.
Para la Argentina, esto representa un desafío adicional. No solo deberá competir con los cambios de precios relativos entre monedas, sino también con nuevos fabricantes que pueden modificar la oferta regional y las decisiones de inversión de las terminales.
¿Qué puede pasar con la producción y el empleo en la Argentina?
El resultado dependerá de cómo evolucionen la economía brasileña, el real, la demanda de vehículos y la competitividad de las fábricas argentinas.
Una reducción sostenida de los pedidos brasileños podría repercutir sobre las exportaciones y, eventualmente, sobre los niveles de producción. Sin embargo, la magnitud de ese efecto no puede establecerse únicamente a partir de la reacción inicial de los mercados financieros.
También será importante observar si las empresas logran ampliar sus destinos de exportación y compensar una eventual desaceleración de Brasil con mayores ventas a otros mercados.
En definitiva, la depreciación del real vuelve a exponer una de las principales vulnerabilidades de la industria automotriz argentina: su elevada dependencia del mercado brasileño.
¿Se trata de una turbulencia cambiaria pasajera o del comienzo de una etapa más exigente para las terminales locales? La respuesta dependerá de la evolución de las variables económicas, de la capacidad de las empresas para competir en precios y costos y de las decisiones de inversión que se tomen en ambos lados de la frontera.
Por ahora, la señal de alerta está planteada. Para la industria argentina, el desafío será sostener las exportaciones y defender su lugar en un mercado regional cada vez más competitivo.

Comentarios