Resumen Ejecutivo
- El riesgo país argentino escaló hasta los 675 puntos básicos, registrando un avance del 4,2% y alcanzando su nivel máximo anual en una rueda adversa.
- Los bonos soberanos en dólares sufrieron bajas de hasta el 0,75%, encabezadas por el Global 2046, mientras crecen las exigencias de rendimiento de los inversores.
- Los certificados de acciones argentinas en Wall Street operaron con pérdidas pronunciadas lideradas por Edenor, que retrocedió hasta un 5%.
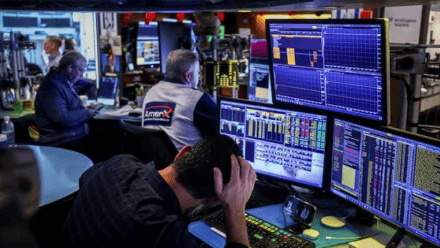
El mercado financiero argentino vuelve a mostrar señales de tensión. Este lunes, el riesgo país escaló hasta los 675 puntos básicos, un avance del 4,2% que lo ubica en su nivel más alto del año, en una rueda marcada por las caídas de los bonos soberanos en dólares y un nuevo retroceso de las acciones argentinas que cotizan en Nueva York.
La dinámica refleja la persistencia de un escenario adverso para los activos locales. Los inversores mantienen la cautela frente a la combinación de factores externos desfavorables, dudas sobre el panorama político argentino y mayores exigencias de rendimiento para mantener posiciones en deuda soberana.
Según se conoció, los títulos en dólares registraron bajas de hasta 0,75%, encabezadas por el Global 2046, mientras que el Global 2041 retrocedió 0,6%. Entre los bonos bajo legislación local, las pérdidas también alcanzaron hasta el 0,7%.
El deterioro de las cotizaciones tiene una consecuencia directa sobre el riesgo país: cuando cae el precio de los bonos soberanos, aumenta el rendimiento exigido por el mercado y puede ampliarse la diferencia frente a los títulos del Tesoro estadounidense. Esa brecha es la que utiliza el indicador de JP Morgan para medir el riesgo percibido de la deuda.
La deuda argentina vuelve a pagar el costo de la incertidumbre
Uno de los principales focos de atención del mercado es el costo de financiamiento de la Argentina. En el tramo largo de la curva, algunos títulos bajo legislación local ofrecen rendimientos superiores al 12%, una señal de que los inversores exigen una compensación elevada para asumir el riesgo de mantener deuda argentina.
La persistencia de tasas altas complica una eventual recuperación sostenida de los bonos. Para el Gobierno, una reducción del riesgo país sería una condición favorable para mejorar las posibilidades de regresar a los mercados internacionales de crédito en condiciones más competitivas.
Sin embargo, el movimiento de las últimas ruedas muestra que esa mejora todavía enfrenta obstáculos. La caída de los títulos soberanos indica que los compradores continúan demandando mayores retornos para posicionarse en activos argentinos.
La evolución del indicador también obliga a seguir de cerca la dinámica de la deuda de mayor duración, más sensible a los cambios en las tasas de interés y a las modificaciones en las expectativas económicas y políticas.
El factor político vuelve a pesar sobre las cotizaciones
En el frente doméstico, la atención de los inversores está puesta en las señales políticas de cara a las elecciones presidenciales de 2027. Las especulaciones sobre las posibles candidaturas del peronismo y las dudas acerca de la continuidad del programa económico forman parte de las variables que condicionan las decisiones de inversión.
A este escenario se suma la evolución de los precios. El último dato de inflación minorista se ubicó en el 1,9% mensual, mientras que la inflación mayorista registró un incremento del 3,2%.
La combinación de incertidumbre política y señales inflacionarias divergentes introduce nuevos interrogantes para el mercado, que sigue de cerca la capacidad del Gobierno para sostener la estabilidad macroeconómica y mejorar las condiciones de financiamiento.
No obstante, la suba del riesgo país no puede atribuirse exclusivamente a factores internos. El contexto internacional también influye sobre el precio de los activos argentinos y sobre el rendimiento que los inversores exigen a las economías emergentes.
Petróleo caro y tasas elevadas: el frente externo suma presión
El panorama global agrega un factor de incertidumbre. El petróleo Brent se mantiene por encima de los US$100 por barril, mientras que las tensiones económicas y financieras en Estados Unidos y Europa mantienen la atención sobre la inflación y la trayectoria de las tasas de interés.
Cuando los rendimientos de los bonos del Tesoro estadounidense permanecen elevados, los activos emergentes deben competir con alternativas consideradas de menor riesgo. Ese escenario puede reducir el atractivo relativo de la deuda argentina y aumentar la presión sobre sus cotizaciones.
La volatilidad internacional, por lo tanto, se combina con los interrogantes locales y refuerza la cautela de los operadores. Para la Argentina, cuyo riesgo soberano continúa por encima del de numerosos mercados emergentes, los cambios en las condiciones financieras globales pueden tener un impacto significativo.
Los ADRs caen hasta 5% y amplían el rojo financiero
La debilidad no se limita a la renta fija. En Wall Street, los certificados de acciones argentinas también operaron con pérdidas pronunciadas.
Edenor encabezó las bajas, con un retroceso de hasta el 5%. Telecom Argentina cayó 3,5%, mientras que Grupo Financiero Galicia perdió 3,4%.
En la plaza local, los índices MSCI Merval y MSCI BYMA General registraron descensos de hasta el 1,23%, en una jornada que coincidió con el cambio de denominación del principal índice accionario argentino.
La caída simultánea de bonos y acciones muestra que la presión alcanza a distintos segmentos del mercado. Mientras la deuda soberana refleja el costo percibido de financiar al Estado, las acciones incorporan las expectativas sobre la rentabilidad de las empresas y el desempeño futuro de la economía.
Qué mira ahora el mercado
La atención de los operadores estará puesta en tres variables: la evolución de los bonos soberanos en dólares, el comportamiento de las tasas internacionales y las señales políticas y económicas que surjan en las próximas jornadas.
Una recuperación de los títulos podría aliviar el riesgo país, aunque la consolidación de esa tendencia dependerá de que mejore la demanda por deuda argentina y disminuya la prima que exigen los inversores.
Por el contrario, nuevas bajas de los bonos podrían mantener elevado el indicador y postergar una mejora significativa de las condiciones de acceso al crédito externo.
Con el riesgo país en 675 puntos básicos y los ADRs bajo presión, la rueda deja una señal clara: el mercado todavía no encuentra motivos suficientes para consolidar una recuperación de los activos argentinos. La evolución de las condiciones externas y la capacidad del Gobierno para reducir la incertidumbre doméstica serán determinantes para definir el rumbo de las próximas sesiones.

Comentarios