Resumen Ejecutivo
- El mercado argentino de maquinaria agrícola registró 551 patentamientos en octubre, evidenciando una suba mensual del 11,8% pero una leve caída interanual del 0,5%.
- Las cosechadoras lideran la recuperación con un incremento anual del 11,4% y un liderazgo de John Deere que acapara el 50,1% del segmento.
- Los tractores acumulan 4.440 unidades en el año, destacando el fuerte crecimiento del 128,5% en marcas alternativas agrupadas en la categoría de otros.
- Las pulverizadoras profundizan su contracción con una baja interanual del 29% en octubre y una retracción acumulada del 11,9% en el sector.
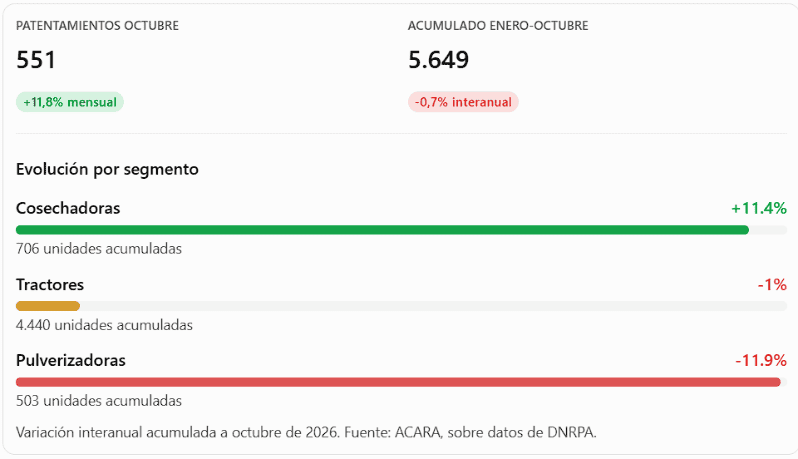
El mercado argentino de maquinaria agrícola tuvo en octubre una mejora en sus niveles de actividad, aunque todavía está lejos de mostrar una recuperación consolidada. De acuerdo con el informe de la División de Maquinaria Agrícola de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante el décimo mes de 2026 se patentaron 551 cosechadoras, tractores y pulverizadoras.
La cifra representa un crecimiento del 11,8% respecto de septiembre, cuando se habían registrado 493 unidades. Sin embargo, al comparar con octubre de 2025, el resultado muestra una leve caída del 0,5%, frente a los 554 patentamientos contabilizados un año atrás.
El balance de los primeros diez meses tampoco permite hablar de una recuperación definitiva. Entre enero y octubre se acumularon 5.649 unidades, un 0,7% menos que las 5.689 registradas durante el mismo período de 2025.
El dato deja una primera conclusión: octubre aportó un alivio en términos de volumen, pero el mercado continúa prácticamente estancado en la comparación interanual.
Cosechadoras: el segmento que logra despegar
Dentro de los tres grandes rubros de maquinaria autopropulsada, las cosechadoras fueron las que mostraron el comportamiento más favorable.
Durante octubre se patentaron 66 unidades, lo que representa un salto del 46,7% frente a septiembre, cuando se habían registrado 45 máquinas. En la comparación interanual también hubo una mejora, aunque más moderada: 1,5% respecto de las 65 unidades de octubre de 2025.
Pero el dato más significativo aparece al observar el acumulado anual. Entre enero y octubre se patentaron 706 cosechadoras, un crecimiento del 11,4% frente a las 634 unidades del mismo período del año pasado.
Se trata del único segmento de los tres principales que muestra una evolución acumulada claramente positiva.
En materia de participación de mercado, John Deere mantiene el liderazgo con el 50,1% de los patentamientos acumulados. Detrás aparecen Case, con el 22,7%, y New Holland, con el 19,5%.
Un dato para destacar es el desempeño de John Deere durante octubre: patentó 37 cosechadoras, frente a las 19 del mismo mes de 2025, lo que representa un crecimiento interanual del 94,7%.
La evolución del segmento muestra que la demanda de cosechadoras viene sosteniendo una dinámica diferente a la del resto del mercado, aunque todavía habrá que observar si este comportamiento se consolida en los próximos meses.
Tractores: el corazón del mercado muestra señales de resistencia
Los tractores continúan siendo el segmento de mayor volumen dentro del mercado argentino de maquinaria agrícola. En octubre se patentaron 441 unidades, un 10% más que en septiembre y un 3,3% por encima de octubre de 2025, cuando se habían registrado 427 equipos.
Sin embargo, el crecimiento mensual e interanual todavía no alcanza para revertir el resultado acumulado. Entre enero y octubre se patentaron 4.440 tractores, un 1% menos que las 4.484 unidades del mismo período de 2025.
Más allá de los volúmenes, el informe de ACARA deja un dato particularmente interesante: la transformación de la competencia entre marcas.
John Deere conserva el primer lugar, con una participación acumulada del 35,8%. CNH, considerando conjuntamente a Case y New Holland, concentra el 25,4%, mientras que AGCO representa el 11,3%.
Pero el movimiento más llamativo aparece en la categoría "Otros", que ya alcanza 873 unidades y representa el 19,7% del mercado.
En comparación con las 382 unidades acumuladas durante los primeros diez meses de 2025, este grupo creció un 128,5%.
El avance refleja una mayor presencia de marcas alternativas y una competencia que comienza a modificar el mapa tradicional del negocio. La ampliación de la oferta también plantea nuevos desafíos para los fabricantes y concesionarios, especialmente en materia de precios, financiación, disponibilidad de repuestos, servicio posventa y valor de reventa.
En este escenario, el desafío ya no pasa solamente por vender más tractores, sino por sostener una propuesta comercial competitiva y un respaldo adecuado al productor.
Pulverizadoras: la luz de alarma que no se apaga
El segmento de pulverizadoras presenta el panorama más preocupante del informe.
En octubre se patentaron apenas 44 unidades, un 6,4% menos que en septiembre y un 29% por debajo de las 62 registradas en octubre de 2025.
La caída también se refleja en el acumulado anual: entre enero y octubre se patentaron 503 pulverizadoras, frente a las 571 del mismo período del año pasado. Esto representa una contracción del 11,9%.
El retroceso no afecta a todas las marcas de la misma manera.
Metalfor, una de las empresas históricas del segmento, acumula 71 unidades y registra una caída interanual del 44,5%. PLA suma 90 unidades, con una retracción del 20,4%.
En sentido contrario, Caimán alcanzó 106 patentamientos y creció un 14% respecto del acumulado de 2025. Jacto también mostró una evolución positiva, con 63 unidades y una mejora del 16,7%.
En participación de mercado, Caimán lidera con el 21,1%, seguida por PLA, con el 17,9%, y Metalfor, con el 14,1%.
Los números muestran dos fenómenos simultáneos: una contracción importante del tamaño del mercado y una redistribución de las posiciones competitivas entre los fabricantes.
Un mercado que cambia mientras espera mejores condiciones
El informe de ACARA permite observar que la situación de la maquinaria agrícola argentina no es homogénea.
Mientras las cosechadoras exhiben una evolución acumulada positiva, los tractores permanecen prácticamente en equilibrio y las pulverizadoras continúan perdiendo volumen.
A esta dinámica se suma una competencia cada vez más intensa, especialmente en tractores, donde las marcas agrupadas en la categoría "Otros" ganan participación a un ritmo significativo.
El contexto también obliga a mirar más allá de los patentamientos. El financiamiento, el costo del capital de trabajo, la capacidad de inversión de los productores y las condiciones comerciales de los concesionarios son factores que inciden directamente en las decisiones de compra.
En sus conclusiones ejecutivas, ACARA advierte que la recuperación de octubre todavía no representa un cambio de tendencia y que la rentabilidad del negocio depende cada vez más de la disciplina de inventarios, la financiación comercial, los usados profesionales y la posventa.
La fotografía de octubre deja una señal clara: el mercado de maquinaria agrícola consiguió recuperar volumen, pero todavía no logra recuperar impulso. Y mientras algunos segmentos comienzan a mostrar mejores números, otros siguen enfrentando un escenario de retracción y mayor competencia.
El mercado argentino de maquinaria agrícola tuvo en octubre una mejora en sus niveles de actividad, aunque todavía está lejos de mostrar una recuperación consolidada. De acuerdo con el informe de la División de Maquinaria Agrícola de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante el décimo mes de 2026 se patentaron 551 cosechadoras, tractores y pulverizadoras.
La cifra representa un crecimiento del 11,8% respecto de septiembre, cuando se habían registrado 493 unidades. Sin embargo, al comparar con octubre de 2025, el resultado muestra una leve caída del 0,5%, frente a los 554 patentamientos contabilizados un año atrás.
El balance de los primeros diez meses tampoco permite hablar de una recuperación definitiva. Entre enero y octubre se acumularon 5.649 unidades, un 0,7% menos que las 5.689 registradas durante el mismo período de 2025.
El dato deja una primera conclusión: octubre aportó un alivio en términos de volumen, pero el mercado continúa prácticamente estancado en la comparación interanual.
Cosechadoras: el segmento que logra despegar
Dentro de los tres grandes rubros de maquinaria autopropulsada, las cosechadoras fueron las que mostraron el comportamiento más favorable.
Durante octubre se patentaron 66 unidades, lo que representa un salto del 46,7% frente a septiembre, cuando se habían registrado 45 máquinas. En la comparación interanual también hubo una mejora, aunque más moderada: 1,5% respecto de las 65 unidades de octubre de 2025.
Pero el dato más significativo aparece al observar el acumulado anual. Entre enero y octubre se patentaron 706 cosechadoras, un crecimiento del 11,4% frente a las 634 unidades del mismo período del año pasado.
Se trata del único segmento de los tres principales que muestra una evolución acumulada claramente positiva.
En materia de participación de mercado, John Deere mantiene el liderazgo con el 50,1% de los patentamientos acumulados. Detrás aparecen Case, con el 22,7%, y New Holland, con el 19,5%.
Un dato para destacar es el desempeño de John Deere durante octubre: patentó 37 cosechadoras, frente a las 19 del mismo mes de 2025, lo que representa un crecimiento interanual del 94,7%.
La evolución del segmento muestra que la demanda de cosechadoras viene sosteniendo una dinámica diferente a la del resto del mercado, aunque todavía habrá que observar si este comportamiento se consolida en los próximos meses.
Tractores: el corazón del mercado muestra señales de resistencia
Los tractores continúan siendo el segmento de mayor volumen dentro del mercado argentino de maquinaria agrícola. En octubre se patentaron 441 unidades, un 10% más que en septiembre y un 3,3% por encima de octubre de 2025, cuando se habían registrado 427 equipos.
Sin embargo, el crecimiento mensual e interanual todavía no alcanza para revertir el resultado acumulado. Entre enero y octubre se patentaron 4.440 tractores, un 1% menos que las 4.484 unidades del mismo período de 2025.
Más allá de los volúmenes, el informe de ACARA deja un dato particularmente interesante: la transformación de la competencia entre marcas.
John Deere conserva el primer lugar, con una participación acumulada del 35,8%. CNH, considerando conjuntamente a Case y New Holland, concentra el 25,4%, mientras que AGCO representa el 11,3%.
Pero el movimiento más llamativo aparece en la categoría "Otros", que ya alcanza 873 unidades y representa el 19,7% del mercado.
En comparación con las 382 unidades acumuladas durante los primeros diez meses de 2025, este grupo creció un 128,5%.
El avance refleja una mayor presencia de marcas alternativas y una competencia que comienza a modificar el mapa tradicional del negocio. La ampliación de la oferta también plantea nuevos desafíos para los fabricantes y concesionarios, especialmente en materia de precios, financiación, disponibilidad de repuestos, servicio posventa y valor de reventa.
En este escenario, el desafío ya no pasa solamente por vender más tractores, sino por sostener una propuesta comercial competitiva y un respaldo adecuado al productor.
Pulverizadoras: la luz de alarma que no se apaga
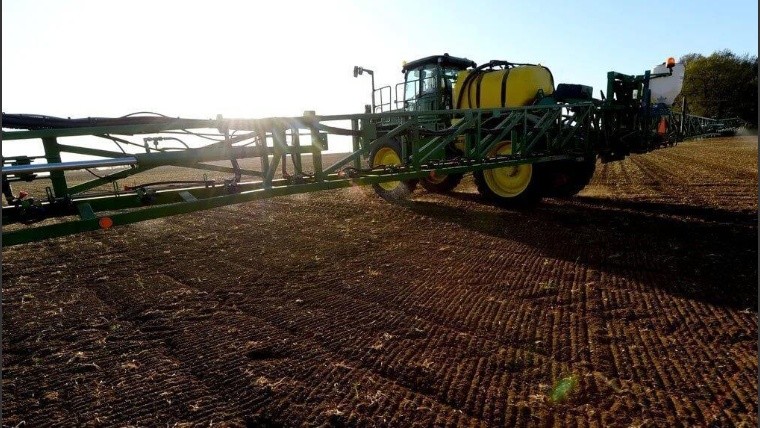
El segmento de pulverizadoras presenta el panorama más preocupante del informe.
En octubre se patentaron apenas 44 unidades, un 6,4% menos que en septiembre y un 29% por debajo de las 62 registradas en octubre de 2025.
La caída también se refleja en el acumulado anual: entre enero y octubre se patentaron 503 pulverizadoras, frente a las 571 del mismo período del año pasado. Esto representa una contracción del 11,9%.
El retroceso no afecta a todas las marcas de la misma manera.
Metalfor, una de las empresas históricas del segmento, acumula 71 unidades y registra una caída interanual del 44,5%. PLA suma 90 unidades, con una retracción del 20,4%.
En sentido contrario, Caimán alcanzó 106 patentamientos y creció un 14% respecto del acumulado de 2025. Jacto también mostró una evolución positiva, con 63 unidades y una mejora del 16,7%.
En participación de mercado, Caimán lidera con el 21,1%, seguida por PLA, con el 17,9%, y Metalfor, con el 14,1%.
Los números muestran dos fenómenos simultáneos: una contracción importante del tamaño del mercado y una redistribución de las posiciones competitivas entre los fabricantes.
Un mercado que cambia mientras espera mejores condiciones
El informe de ACARA permite observar que la situación de la maquinaria agrícola argentina no es homogénea.
Mientras las cosechadoras exhiben una evolución acumulada positiva, los tractores permanecen prácticamente en equilibrio y las pulverizadoras continúan perdiendo volumen.
A esta dinámica se suma una competencia cada vez más intensa, especialmente en tractores, donde las marcas agrupadas en la categoría "Otros" ganan participación a un ritmo significativo.
El contexto también obliga a mirar más allá de los patentamientos. El financiamiento, el costo del capital de trabajo, la capacidad de inversión de los productores y las condiciones comerciales de los concesionarios son factores que inciden directamente en las decisiones de compra.
En sus conclusiones ejecutivas, ACARA advierte que la recuperación de octubre todavía no representa un cambio de tendencia y que la rentabilidad del negocio depende cada vez más de la disciplina de inventarios, la financiación comercial, los usados profesionales y la posventa.
La fotografía de octubre deja una señal clara: el mercado de maquinaria agrícola consiguió recuperar volumen, pero todavía no logra recuperar impulso. Y mientras algunos segmentos comienzan a mostrar mejores números, otros siguen enfrentando un escenario de retracción y mayor competencia.