Resumen Ejecutivo
- Pampa Energía obtuvo u$s 129 millones de ganancia neta en el tercer trimestre de 2026, sextuplicando resultados gracias al negocio de generación eléctrica y el crudo no convencional.
- La extracción de petróleo trepó un 28% interanual impulsada por el desarrollo de Rincón de Aranda, superando picos de 26 mil barriles diarios hacia finales de septiembre.
- Las ventas en generación eléctrica crecieron 84% mediante mejores márgenes en el mercado spot por nuevos costos de combustible y la firma de contratos corporativos a término.
- El grupo proyecta invertir u$s 2.700 millones bajo el RIGI para producir urea fertilizante, además de participar en gasoductos troncales hacia el Litoral y exportaciones de GNL.
La recomposición del marco tarifario y la maduración técnica del shale transformaron de raíz el balance trimestral de Pampa Energía. La compañía insignia liderada por la familia Mindlin reportó una ganancia neta atribuible a los accionistas de u$s 129 millones en el tercer trimestre de 2026, multiplicando por seis los u$s 23 millones registrados en igual ciclo previo.
Este salto financiero expone una articulación quirúrgica entre los recursos no convencionales de Vaca Muerta y el parque de generación térmica. En el segmento específico de petróleo y gas, la firma consolidó ingresos por u$s 342 millones y un EBITDA ajustado de u$s 170 millones, evidenciando la robustez de sus activos de extracción en la cuenca neuquina.
El crudo fue el vector más dinámico del período: la extracción trepó un 28% interanual hasta promediar 22,1 mil barriles diarios. El motor detrás de esa curva ascendente fue el bloque Rincón de Aranda. Tras culminar labores de mantenimiento e incorporar nuevos pozos, el yacimiento alcanzó picos de producción que superaron los 26 mil barriles diarios hacia finales de septiembre.
Ese volumen amortiguó el efecto de las coberturas financieras de Brent, donde el precio realizado promedió u$s 55,7 por barril frente a una cotización spot cercana a los u$s 84. En gas, la extracción se ubicó en 77,6 miles de barriles equivalentes diarios, con una moderación del 6% interanual destinada a priorizar el despacho del sistema térmico propio.
El negocio de generación eléctrica anotó ventas por u$s 378 millones, un salto del 84% interanual, mientras que el EBITDA del área escaló a u$s 160 millones. La recomposición respondió a los nuevos lineamientos de la Secretaría de Energía, que reconocen el costo de combustible propio en el mercado spot, junto a una fuerte expansión comercial corporativa.
En ese marco, la compañía aceleró la colocación de contratos directos en el Mercado a Término. Este esquema provee certidumbre operativa a grandes usuarios manufactureros y a las industrias de molienda y procesamiento del polo agroexportador del Gran Rosario, donde la estabilidad de potencia y el costo energético previsible representan variables directas de competitividad internacional en plena cosecha y molienda.
El factor climático también incidió en las métricas operativas. La mayor hidraulicidad provocada por el fenómeno de El Niño elevó la generación hidroeléctrica general y desplazó parcialmente el despacho térmico tradicional, contrayendo la entrega neta de la firma un 2% interanual. Sin embargo, la petroquímica compensó este escenario con un EBITDA de u$s 9 millones, traccionado por mejores valores internacionales.
La reconversión industrial: del pozo a los fertilizantes
En transporte y logística, la firma blindó su capacidad con 15,2 millones de metros cúbicos diarios en el Gasoducto Perito Moreno. La obra garantiza fluidez hacia las redes del Litoral y la provincia de Buenos Aires, apuntalando además los envíos de exportación regional hacia Chile y el mercado industrial de Brasil, diversificando canales de monetización del gas.
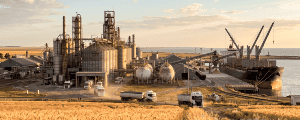
El salto estratégico más relevante se apoya en el Régimen de Incentivo para Grandes Inversiones (RIGI). Tras obtener la aprobación oficial, Pampa avanzó en el desarrollo de su complejo de urea granulada en Bahía Blanca. Con una inversión estimada en u$s 2.700 millones, el polo proyecta elaborar 2,1 millones de toneladas anuales hacia finales de 2029.
Esta planta industrial promete sustituir importaciones de un insumo vital para la matriz productiva de la pampa húmeda y el sector agrícola santafesino. Transformar el gas de Vaca Muerta en fertilizantes nitrogenados a escala global aporta un blindaje ante la volatilidad externa y consolida el eslabonamiento entre la energía primaria y el complejo agroindustrial del interior argentino.
La hoja de ruta hacia el mercado externo involucra una participación del 20% en el consorcio San Matías Pipeline, estructurado bajo financiamiento internacional de u$s 900 millones para evacuar fluido hacia barcos de licuefacción de Southern Energy. A ello se suma la tenencia del 9% en Vaca Muerta Oil Sur, oleoducto clave para exportar crudo desde Punta Colorada.
La intensidad del programa inversor se reflejó en un Capex trimestral de u$s 297 millones, situando la deuda neta en u$s 1.731 millones. Pese a este incremento, la corporación resguarda una sólida liquidez de u$s 1.035 millones en caja, con un plazo promedio de vencimientos de 7,3 años a un costo financiero del 7,2% anual.
Las firmas asociadas consolidaron este balance: Transportadora de Gas del Sur (TGS) aportó un EBITDA de u$s 51 millones, mientras que Transener generó u$s 25 millones. La estrategia integral de Pampa Energía expone cómo la sinergia entre activos no convencionales, transporte troncal e industria química configura un modelo empresarial adaptado a las nuevas reglas del mercado energético nacional.