Resumen Ejecutivo
- El EMAE registró una contracción mensual del 2,9% en julio y una caída interanual del 1,4%, marcando el primer retroceso desde febrero según el INDEC.
- El sector del comercio y la industria manufacturera lideraron las caídas sectoriales, restando 1,3 puntos porcentuales a la variación interanual del índice general.
- La evolución de la actividad en el tercer trimestre será determinante para confirmar o descartar un escenario de recesión técnica tras el retroceso del PBI en el período previo.
La recuperación económica que proyecta el Gobierno de Javier Milei enfrenta un nuevo desafío: demostrar que la estabilización macroeconómica puede traducirse en una expansión sostenida de la actividad. Los últimos indicadores reabrieron el debate sobre el riesgo de recesión y colocaron a los datos del producto bruto interno (PBI) en el centro de la discusión.
El Estimador Mensual de Actividad Económica (EMAE) correspondiente a julio mostró una contracción del 2,9% frente a junio, en la medición desestacionalizada. En la comparación interanual, el indicador retrocedió 1,4%, la primera variación negativa desde febrero, según los datos difundidos por el Instituto Nacional de Estadística y Censos (INDEC).
El resultado dejó una señal de alerta para el tercer trimestre. Después de la contracción registrada por el PBI en el segundo trimestre, la evolución de la actividad durante julio, agosto y septiembre pasó a ser determinante para establecer si la economía logra recuperar impulso o profundiza la desaceleración.
La discusión excede una cifra mensual. Para el mercado, el interrogante consiste en determinar si la debilidad responde a factores transitorios o si refleja un deterioro más persistente de la demanda, la producción y el consumo.
Qué se necesita para hablar de recesión
En su definición más extendida, una recesión técnica se configura cuando el PBI registra dos trimestres consecutivos de caída en términos desestacionalizados. Es decir, cuando la producción de bienes y servicios se contrae frente al trimestre inmediatamente anterior durante dos períodos seguidos.
La distinción es importante: no alcanza con observar dos variaciones interanuales negativas. El criterio habitual se basa en la evolución trimestral de la serie ajustada por estacionalidad.
En la Argentina, el PBI ya había mostrado una contracción del 0,6% desestacionalizado en el segundo trimestre de 2026. Por eso, el comportamiento del tercer trimestre resulta clave para confirmar o descartar ese escenario.
Los indicadores mensuales funcionan como señales anticipadas, aunque no reemplazan el dato trimestral definitivo. Una caída pronunciada en un mes puede ser seguida por un rebote, mientras que una sucesión de retrocesos puede revelar un problema de mayor profundidad.
Tampoco toda recesión técnica implica, por sí misma, una crisis financiera. Su alcance depende de la duración de la contracción, su extensión entre los distintos sectores y sus consecuencias sobre el empleo, los ingresos y las decisiones de inversión.
El contraste entre los números y el diagnóstico oficial
El deterioro de julio abrió una nueva diferencia entre las advertencias de parte de los analistas y la interpretación del Gobierno.
El presidente Javier Milei sostiene que la economía atraviesa una desaceleración del ritmo de expansión, vinculada con la transformación de la estructura productiva, y no necesariamente una recesión. El ministro de Economía, Luis Caputo, también relativizó el resultado mensual y planteó que la construcción y el financiamiento hipotecario podrían contribuir a impulsar la actividad.
La posición oficial pone el foco en la reorganización de la economía y en las condiciones para sostener la estabilidad macroeconómica. Sin embargo, la discusión sobre el nivel de actividad obliga a mirar otra dimensión: cuánto tarda esa estabilización en reflejarse en la producción, las ventas y los ingresos de las empresas y los hogares.
La diferencia entre ambas lecturas no es menor. Mientras el Gobierno busca consolidar la credibilidad de su programa, los indicadores de actividad permiten evaluar si la economía real acompaña el proceso.
Industria y comercio, entre los sectores más afectados
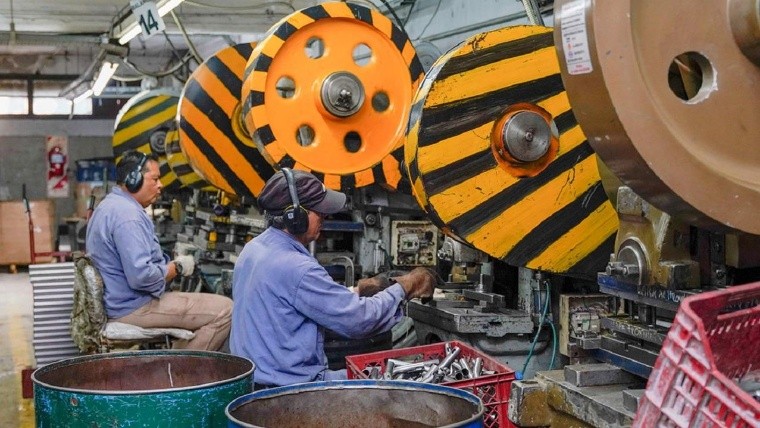
El retroceso de julio no fue homogéneo. De acuerdo con el EMAE, ocho de los 15 sectores que integran el indicador registraron caídas interanuales.
Entre las bajas más relevantes se destacaron el comercio mayorista, minorista y las reparaciones, con una contracción del 5,1%, y la industria manufacturera, que retrocedió 4,6%. En conjunto, ambos sectores restaron 1,3 puntos porcentuales a la variación interanual del indicador general.
También se observaron caídas en la construcción, la intermediación financiera y el transporte y las comunicaciones.
Estos movimientos importan porque la actividad no se mide únicamente por el desempeño de los sectores exportadores o de las ramas que muestran mayor dinamismo. La evolución del comercio y de la industria tiene consecuencias sobre las cadenas de proveedores, la utilización de la capacidad instalada, la contratación de personal y la recaudación.
Una economía puede mostrar resultados positivos en determinados complejos productivos y, al mismo tiempo, atravesar dificultades en actividades orientadas al mercado interno. Por eso, el promedio agregado debe analizarse junto con la composición sectorial del crecimiento.
Las proyecciones, bajo revisión
La trayectoria de la actividad también condiciona las previsiones de crecimiento para 2026.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central recogió estimaciones que apuntaban a una contracción del PBI en el tercer trimestre. Si ese escenario se materializara y se confirmara la caída en la comparación trimestral, aumentaría el riesgo de una recesión técnica.
La evolución de agosto y septiembre resulta, por lo tanto, decisiva. Un rebote mensual puede moderar el deterioro, pero su magnitud debe evaluarse en relación con la caída previa y con el nivel de actividad que tenía la economía antes del retroceso.
Para las empresas, el panorama exige seguir de cerca la demanda, los costos de financiamiento y las decisiones de inversión. Para el Gobierno, el desafío consiste en sostener el orden macroeconómico y, al mismo tiempo, lograr que la recuperación se extienda a un conjunto más amplio de actividades.
La prueba pendiente para el programa económico
El debate sobre la recesión plantea una cuestión central para la política económica: la distancia entre estabilizar las variables nominales y conseguir un crecimiento sostenido de la economía real.
El equilibrio fiscal y la desaceleración inflacionaria son componentes relevantes del programa oficial, pero no describen por sí solos la evolución de la producción, el consumo o el empleo. Esos indicadores requieren un seguimiento específico y pueden mostrar trayectorias diferentes.
En ese contexto, el próximo dato de actividad será determinante para establecer si el retroceso de julio fue un episodio puntual o el comienzo de una fase contractiva más persistente.
La definición estadística de recesión puede parecer un debate técnico, pero sus implicancias son concretas. De la evolución del PBI dependerán parte de las expectativas empresariales, las decisiones de inversión y la evaluación del desempeño económico del Gobierno.
Por ahora, la caída de julio constituye una señal de alerta, no una confirmación definitiva de recesión. La respuesta dependerá de los próximos datos y de la capacidad de la economía argentina para recuperar dinamismo sin comprometer la estabilidad que el programa oficial busca consolidar.




Comentarios