
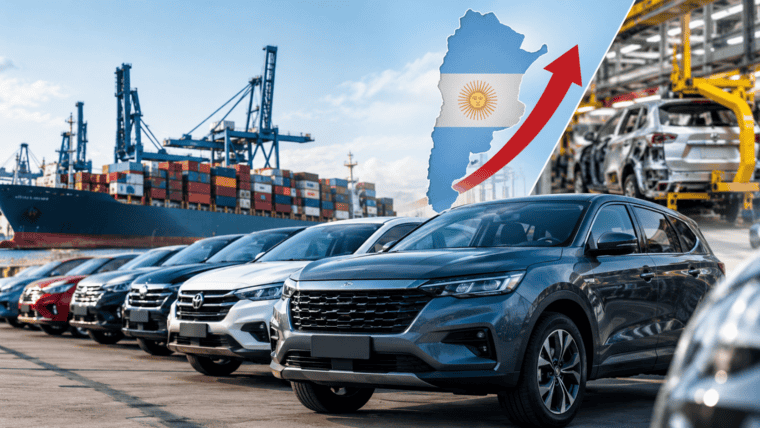
El boom de los autos chinos en la Argentina podría enfrentar un nuevo desafío. Los cambios previstos para el régimen de importación de vehículos electrificados en 2027 modificarán las condiciones de acceso al beneficio arancelario y abrirán la puerta a modelos de otras regiones que hasta ahora tenían dificultades para competir dentro de los límites de precios establecidos.
La modificación llega después de dos años en los que las marcas chinas ganaron protagonismo gracias a una oferta de vehículos con precios competitivos y al acceso a cupos de importación exentos de derechos de importación. Ahora, el mercado podría entrar en una nueva etapa, con más fabricantes en condiciones de disputar ese beneficio.
Según se conoció, el programa mantendrá un total de 50.000 unidades anuales, pero elevará los valores FOB máximos admitidos para determinadas tecnologías. El cambio permitiría ampliar la oferta de modelos electrificados y reducir la participación relativa que las automotrices chinas tuvieron durante 2025 y 2026.
Qué cambia en el cupo de autos electrificados para 2027
Uno de los puntos centrales de la modificación es la actualización de los valores máximos de importación para acceder al beneficio arancelario.
De acuerdo con la información publicada, los límites previstos para 2027 serán los siguientes:
* Microhíbridos: se mantendrá el máximo de US$16.000 FOB.
* Híbridos convencionales e híbridos enchufables: el límite subirá a US$18.000 FOB.
* Vehículos 100% eléctricos: podrán alcanzar un valor de hasta US$35.000 FOB.
El valor FOB corresponde al precio de la mercadería en el puerto de embarque, antes de sumar los costos posteriores de transporte, seguros e impuestos aplicables en destino.
La actualización es relevante porque permitirá que fabricantes que no podían participar con determinados modelos debido a sus precios de origen soliciten ingresar al programa.
El cupo total seguirá siendo de 50.000 unidades, con una distribución prevista de 25.000 para fabricantes y 25.000 para importadores. Sin embargo, todavía deben precisarse algunos aspectos sobre la asignación entre las distintas tecnologías de electrificación.
Las marcas chinas pierden una ventaja clave
Durante los dos primeros años del programa, los vehículos procedentes de China representaron entre el 85% y el 87% de las 100.000 unidades acumuladas dentro de los cupos de importación exentos de aranceles.
Ese predominio estuvo vinculado, en parte, con la disponibilidad de modelos que cumplían con los valores máximos exigidos por el régimen.
Con los nuevos límites, las marcas europeas, japonesas, coreanas y estadounidenses tendrán más posibilidades de competir por las importaciones beneficiadas. Entre las novedades esperadas se encuentra la llegada de modelos eléctricos de Tesla, mientras que otros fabricantes podrán presentar vehículos híbridos que anteriormente quedaban fuera del esquema.
Esto no significa que las marcas chinas perderán automáticamente su lugar en el mercado. Sin embargo, sí deberán competir en un escenario en el que el acceso al beneficio arancelario ya no estará tan concentrado en los modelos que dominaron las primeras etapas del programa.
¿Qué pasará con los precios de los autos chinos?
Uno de los interrogantes que abre el nuevo escenario es si los cambios tendrán consecuencias sobre los precios finales de los vehículos.
La ampliación del universo de modelos habilitados podría incrementar la competencia entre marcas y ofrecer más alternativas a los compradores. Sin embargo, no garantiza una baja de precios ni permite anticipar qué modelos serán más económicos.
El valor final de cada vehículo también depende del tipo de cambio, los costos logísticos, los impuestos internos aplicables, los gastos de comercialización y la estrategia de cada empresa.
Además, el beneficio arancelario no será la única variable que determine la competitividad de las marcas chinas. La disponibilidad de repuestos, las garantías, el servicio posventa y la extensión de las redes de concesionarios serán factores relevantes para sostener las ventas.
Baic y BYD ya exploran alternativas fuera del cupo
Frente a la posibilidad de acceder a una porción menor del beneficio arancelario, algunas compañías comenzaron a modificar sus estrategias de importación.
Según la información publicada por iProfesional, Baic, BYD y el Grupo Antelo ya avanzan con operaciones de importación por fuera del cupo, pagando el arancel extrazona del 35% cuando corresponde.
La decisión muestra que el negocio de los vehículos chinos no depende exclusivamente del régimen promocional. Para algunas marcas, sostener el abastecimiento y la presencia comercial puede justificar la importación de unidades bajo condiciones arancelarias diferentes.
El desafío consiste en encontrar un equilibrio entre costos, precios de venta y volumen de operaciones, sin perder competitividad frente a otros fabricantes.
Brasil, la otra apuesta de las automotrices chinas
Otra vía para sostener el crecimiento en la región es la producción en Brasil. Distintas marcas analizan o desarrollan planes industriales que podrían facilitar el abastecimiento del mercado argentino desde ese país.
La posibilidad de ingresar vehículos con arancel cero bajo las reglas comerciales del Mercosur depende del cumplimiento de los requisitos de integración regional. Según el esquema citado en la publicación, se exige alcanzar un contenido regional del 50%, aunque existe un período transitorio sujeto a condiciones específicas.
Para las automotrices chinas, avanzar en la producción regional podría reducir la dependencia de las importaciones extrazona y facilitar una estrategia comercial de largo plazo.
También representaría un cambio importante en su modelo de negocios: pasar de depender principalmente de vehículos importados a desarrollar una estructura industrial con mayor integración regional.
Un mercado con más competencia y nuevas reglas
El cambio previsto para 2027 no implica necesariamente el final del boom de los autos chinos en la Argentina. Sí plantea un escenario diferente, en el que la ventaja obtenida por el acceso a los cupos de importación podría perder parte de su peso.
La competencia entre fabricantes dependerá de la disponibilidad de modelos, los costos de importación, los precios finales y la capacidad de cada empresa para sostener su operación en el país.
En ese contexto, las marcas chinas tendrán que consolidar sus redes comerciales y evaluar nuevas alternativas de abastecimiento, mientras que las automotrices tradicionales contarán con mayores oportunidades para ampliar su oferta electrificada.
La próxima etapa del mercado estará marcada por una pregunta central: cuánto podrán sostener las marcas chinas su ventaja de precios cuando tengan que competir con más fabricantes y bajo un régimen de importación más amplio.

Comentarios