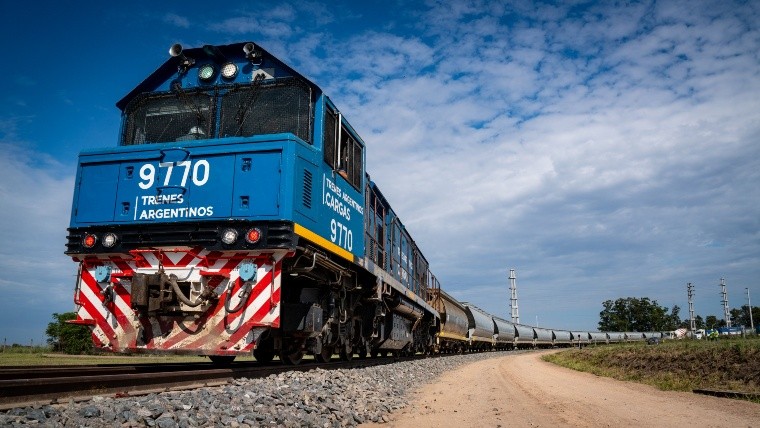
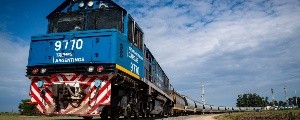
La licitación del Belgrano Cargas perdió a uno de sus principales interesados internacionales. Grupo México Transportes (GMXT), el mayor operador ferroviario privado de México, decidió retirarse del proceso, que cierra el 11 de noviembre, pese a haber comprometido inversiones de hasta u$s3.000 M. La compañía comunicó que “ha decidido no avanzar en la contienda” y explicó que tenía diferencias con los pliegos que armó el Ministerio de Economía.
Sus objeciones apuntaban sobre todo al sistema de open access, en el que cada cargador puede usar libremente las vías poniendo su propio tren, y a la división de la licitación en nueve tramos. GMXT quería competir con una sola oferta por vías, talleres y material rodante de todas las líneas en disputa.
El grupo, que aseguraba contar con el apoyo de Estados Unidos y tenía como socio a Wabtec, opera 11 mil kilómetros de vía en México a través de Ferromex y Ferrosur, donde es socio de Carlos Slim. Pertenece a Germán Larrea, el segundo hombre más rico de México, y vale unos u$s92.000 M en bolsa. Tiene 900 locomotoras y transporta 2 millones de vagones con carga al año. En Estados Unidos opera la traza Miami-Jacksonville, una distancia comparable a la de Rosario con Córdoba, que según la firma cubriría en 9 horas con carga completa.
En juego está una concesión por 50 años de las vías, los talleres y la compra opcional del material rodante de las líneas Belgrano Cargas, San Martín Cargas y Urquiza Cargas. Son líneas estratégicas para bajar los costos del campo, la energía, la minería y las economías regionales.
Los pliegos fijan pocas obras obligatorias en un sistema que necesita inversiones multimillonarias, y los oferentes podrían pedir su ingreso al RIGI. La semana pasada creció la presión de los gobernadores de Salta y Jujuy, Gustavo Sáenz y Carlos Sadir, para que sean obligatorias las inversiones en los ramales C14 y C15, vitales para sacar minería hacia Chile y el azúcar de Ledesma desde el Norte. Como en otras privatizaciones, el Gobierno incluyó una cláusula “anti China” que impide competir a empresas controladas por estados soberanos.
Con la salida de GMXT, la disputa queda entre empresas locales. La primera apertura de sobres será el miércoles 11 de noviembre. Siguen en carrera el consorcio de cerealeras formado por AGD, Bunge, Cargill, Louis Dreyfus y ACA, que aún no confirmó si presentará oferta, y el Grupo Roggio, operador del subte porteño a través de Metrovías, que recientemente perdió la licitación por el 90% de AySA. También evalúa el negocio la minera Rio Tinto, que podría participar como socia inversora de un eventual concesionario.
Lácteos Verónica: Santa Clara negocia
Tras casi diez meses de parálisis, la planta de Lácteos Verónica en Lehmann (departamento Castellanos, cerca de Rafaela) podría volver a producir. La cordobesa Santa Clara negocia elaborar leche en polvo mediante un contrato a fasón: Verónica aportaría su infraestructura y parte de su personal, y la empresa de Córdoba produciría por encargo. También se mencionó la posibilidad de hacer dulce de leche. El esquema podría comenzar el 1° de noviembre, después de tareas de mantenimiento, y reincorporaría inicialmente a una parte del personal. Hay que aclarar que se trata de una negociación para usar capacidad industrial, no de una compra confirmada de la planta.
El gerente de la planta, Santiago Meyer, comunicó la posibilidad a los trabajadores el lunes 19 de octubre. La planta cuenta con 112 trabajadores. El martes 20 por la noche, los autoconvocados resolvieron mayoritariamente acompañar el reinicio, aun si en una primera etapa ingresa solo una parte de la dotación. La puesta en marcha también exigiría recuperar servicios como limpieza, seguridad y comedor. Todavía quedan por definir cuántos trabajadores serían convocados, en qué condiciones y cómo se pagarían los salarios adeudados.
Detrás de la propuesta está Fábrica de Alimentos Santa Clara SA, con planta en Villa Nueva, vecina a Villa María. Procesa 100 millones de litros de leche al año y elabora leche en polvo, grasa láctea anhidra y dulce de leche. Abastece al mercado interno y exporta a Argelia, Brasil, Chile, Rusia y países de África Occidental y Medio Oriente. Santa Clara integra Ceibos Group, fundado por Ciro Echesortu, ex CEO global de Louis Dreyfus, quien completó la compra del paquete accionario de la láctea en octubre de 2024.
La ilusión convive con la desconfianza: entre septiembre y diciembre de 2025 ya se habían acordado esquemas de producción para terceros que no tuvieron continuidad. Muchos trabajadores de Lehmann tuvieron que buscar otros ingresos, ya que cobraron por última vez en febrero y arrastran atrasos desde 2025.
La crisis se profundizó desde abril de 2025, con atrasos salariales, falta de leche cruda y pérdida de actividad en sus tres plantas santafesinas: Lehmann, Clason y Suardi. En agosto pidió el concurso preventivo ante el Juzgado Nacional en lo Comercial N°17, a cargo del juez Federico Güerri. La dotación pasó de más de 700 personas a unas 362.
Pesa también la separación de Las Becerras SA, la firma agropecuaria vinculada a la familia propietaria que abastecía de leche, concretada en septiembre de 2025 y cuestionada con denuncias de presunto vaciamiento. Unos 150 tambos que abastecieron a Verónica se organizaron para reclamar deudas millonarias.
Antes del concurso, la empresa firmó boletos para vender Clason a Lacterra por u$s9 M y Suardi a Copalac por u$s6,5 M, un total de u$s15,5 M. Lehmann quedó afuera de esas ventas y concentra ahora la expectativa.
Economía: la recesión técnica acecha
La actividad económica creció 0,1% mensual en agosto, muy por debajo del 1,5% que esperaban los analistas, y cayó 1,7% interanual. El dato no alcanzó a compensar la caída de 2,8% de julio, el peor mes desde la pandemia. El PBI se contrajo en el segundo trimestre y se espera otra baja en el tercero, lo que configuraría una recesión técnica, salvo que septiembre muestre una recuperación suficiente.
Las exportaciones lideradas por energía y agricultura sostienen el crecimiento, pero la caída prolongada de manufactura, construcción y comercio minorista diluye ese impulso. Los analistas del Banco Central proyectan un crecimiento de 1,5% para 2026, frente al 3,2% que esperaban a principios de año.
Según el desglose con datos del Indec, 11 de las 16 ramas cayeron en agosto frente al mismo mes de 2025. Pesca lideró las caídas con -15,7%, seguida por impuestos netos de subsidios (-4,2%), intermediación financiera (-3,8%), comercio (-3,5%), industria manufacturera (-3,2%), transporte y comunicaciones (-2,9%), construcción (-2,5%) y administración pública (-1,6%). Crecieron cinco ramas: minas y canteras (+11,1%, con petróleo y gas encaminados a un récord histórico), electricidad, gas y agua (+4,3%), hoteles y restaurantes (+3,1%), servicios sociales y de salud (+0,6%) y actividades inmobiliarias (+0,4%).
En el acumulado de enero a agosto el EMAE sube 1,2%. Minas y canteras avanza 13,2% y el agro 9,2%, aunque en agosto el agro tuvo su primera caída del año (-1%) y las expectativas para la campaña 2026/2027 son favorables. La pesca, que cayó en agosto, acumula +47,0% en 2026 y es el sector más volátil. En el otro extremo, la industria acumula -2,5%, la administración pública -1,5% y el comercio -1,1%. Intermediación financiera sube 3,5% pero cambió de tendencia: tuvo caídas de 3,1% y 3,8% en julio y agosto. La construcción quedó casi estable (+0,3%).
Mercados: acciones y bonos repuntan
Pese a los indicadores negativos, el mercado reaccionó bien. La Bolsa porteña subió 1,6%, con alzas de hasta 5% en las ADR argentinas en Nueva York. Telecom, Galicia, Supervielle, BBVA e IRSA subieron entre 1% y 5%, mientras Bioceres y Mercado Libre bajaron entre 1% y 4%. Los bonos también repuntaron, con una baja de 11 unidades del riesgo país hasta 661 puntos básicos. Los inversores creen que el gran superávit comercial de este año, y de los próximos, traerá tantos dólares que no hará falta una reestructuración de deuda, y empiezan a elegir bonos olvidados, de bajo volumen y alta rentabilidad.
En el mundo, el Nasdaq subió 1%, el Dow 0,7% y el S&P 0,6%. El petróleo avanzó apenas 0,1% y el Bitcoin subió 2,4%, con analistas que sostienen que “el criptoinvierno ha terminado”. La Bolsa de San Pablo cayó 0,9% y la de México subió 1,5%.
En el mercado cambiario, el dólar oficial subió $1,14 hasta $1.546,15, el blue bajó $5 hasta $1.565, el MEP subió $3,04 hasta $1.548,22 y el contado con liqui subió $2,61 hasta $1.633,76. La brecha entre el oficial y el blue fue de 1% y la del CCL con el mayorista, de 7%. El BCRA compró apenas US$46 M, lo que dejó una suba de reservas de solo US$24 M.
A eso se sumó la caída del trigo, de 2,4% en Chicago y 6,2% en Rosario.
Con una inflación anclada en torno al 33% anual desde hace 14 meses, los ahorristas abandonan el plazo fijo en pesos y los bancos pagan más: la tasa para plata grande subió de 26,8% a 27,3% anual, mientras que para montos chicos se mantuvo en 20,5%. Los plazos fijos UVA crecieron 1%.





Comentarios