Resumen Ejecutivo
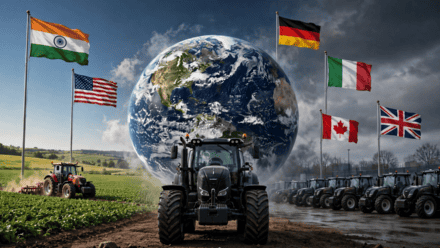
- Según las Proyecciones GTM 2026 de Global Tractor Markets, el mercado mundial de tractores exhibe dinámicas dispares, con India marcando un récord histórico de 1,15 millones de unidades.
- Estados Unidos profundiza su contracción con ventas proyectadas en 175.000 tractores, registrando una baja interanual del 10,6% y acumulando cinco años consecutivos de retroceso.
- Los mercados tradicionales de Europa y Canadá mantienen la tendencia negativa, destacando caídas en Alemania (4,7%), Italia (6,1%) y Polonia (15,5%).
- Reino Unido emerge como excepción alcista con un crecimiento proyectado del 17,2% hasta las 10.300 unidades, aunque permanece por debajo de su promedio histórico.
El mercado mundial de tractores agrícolas atraviesa un año de comportamientos muy diferentes. Mientras algunos países muestran señales de recuperación y crecimiento, otros profundizan las caídas y se encaminan hacia sus menores niveles de ventas de los últimos años.
Este escenario queda reflejado en las Proyecciones GTM 2026, elaboradas por Global Tractor Markets, la plataforma de Maquinac Internacional especializada en el seguimiento de los principales mercados de tractores del mundo.
El relevamiento reúne estimaciones preliminares de cierre anual, construidas a partir de estadísticas oficiales, ventas, patentamientos y antecedentes históricos de cada país.
Los primeros resultados dejan una señal clara: no existe una única tendencia para la industria global. Las diferencias entre regiones son cada vez más evidentes y permiten identificar cuáles son los mercados que sostienen la demanda y cuáles atraviesan un período de contracción.
India acelera y vuelve a romper sus propios registros
Entre los datos más destacados aparece India, que se perfila como uno de los grandes protagonistas de 2026.
Según las estimaciones de GTM, el país alcanzaría 1,15 millones de tractores destinados al mercado interno, con un crecimiento proyectado del 5,5%.
De confirmarse este resultado, registraría un nuevo récord histórico de ventas y alcanzaría su segundo máximo anual consecutivo.
La evolución india contrasta con la situación de varios mercados tradicionales de la industria, donde la demanda muestra dificultades para recuperar dinamismo.
El dato también confirma el peso estratégico que tiene India dentro del negocio mundial de maquinaria agrícola, tanto por el volumen de unidades comercializadas como por su relevancia para los fabricantes internacionales.
Estados Unidos: cinco años consecutivos de retroceso
Del otro lado del mapa aparece Estados Unidos, uno de los principales mercados mundiales de maquinaria agrícola.
La proyección de GTM anticipa ventas por 175.000 tractores durante 2026, lo que representaría una caída del 10,6% frente a las 195.857 unidades comercializadas en 2025.
De concretarse, sería el menor volumen desde 2011 y marcaría el quinto año consecutivo de retroceso.
La comparación con el máximo alcanzado en 2021 resulta todavía más contundente: frente a las 317.944 unidades de aquel año, el mercado acumularía una contracción del 45%.
El comportamiento estadounidense constituye una de las señales más relevantes para la industria, debido a la importancia de ese país en el negocio global de tractores.
Europa tampoco logra consolidar la recuperación
El panorama europeo presenta situaciones diferentes, aunque predominan las perspectivas negativas.
En Alemania, GTM proyecta 24.500 tractores para 2026, con una caída del 4,7%. De confirmarse, sería el menor nivel de patentamientos desde 2010 y el quinto año consecutivo de retroceso.
Italia tampoco consigue sostener la recuperación registrada durante 2025. Las estimaciones anticipan 16.500 unidades, un descenso del 6,1% y el segundo menor volumen anual desde el año 2000.
En Canadá, por su parte, se proyectan 24.100 tractores, con una baja del 7,9%. El resultado implicaría el quinto año consecutivo de caída y el menor registro desde 2003.
Los números muestran que las dificultades de demanda no se limitan a un mercado puntual, sino que alcanzan a diferentes economías con industrias agrícolas altamente desarrolladas.
Reino Unido, la excepción que vuelve a crecer
No todos los mercados presentan señales negativas.
Reino Unido aparece entre los casos de recuperación más importantes del relevamiento. GTM estima que los patentamientos alcanzarán las 10.300 unidades durante 2026, con un crecimiento del 17,2%.
La mejora permitiría superar nuevamente la barrera de los 10.000 tractores anuales, luego del mínimo registrado en 2025.
Sin embargo, la recuperación todavía no alcanza para volver a los niveles habituales del mercado: el volumen proyectado se mantendría un 7,9% por debajo del promedio de la última década.
Es decir, el crecimiento resulta significativo frente al año anterior, pero todavía no representa una normalización completa de la demanda.
Australia, Polonia y Sudáfrica: tres retrocesos diferentes
Otros mercados también muestran perspectivas negativas, aunque con particularidades.
Australia proyecta ventas por 9.000 tractores, con una caída del 5,5%. De confirmarse, sería el cuarto año consecutivo de retroceso y el menor volumen desde 2000. Además, las ventas quedarían un 49,2% por debajo del máximo registrado en 2022.
Polonia, en tanto, alcanzaría las 9.000 unidades, con una contracción del 15,5%. El retroceso implicaría perder el 78% de las unidades recuperadas durante 2025.
Sudáfrica proyecta 7.000 tractores, un 8,7% menos que el año anterior. Sin embargo, a diferencia de otros países, el volumen se mantendría prácticamente en línea con su promedio histórico de la última década.
¿Qué revela el nuevo mapa del negocio mundial?
Las primeras proyecciones de GTM permiten identificar una industria con comportamientos muy dispares.
India se consolida como uno de los motores de crecimiento por volumen, mientras que Reino Unido muestra una recuperación después de un período particularmente complicado.
En el extremo opuesto, Estados Unidos, Alemania, Italia, Canadá y Australia enfrentan nuevos retrocesos, con niveles de comercialización que en algunos casos se acercan a mínimos de más de una década.
Para los fabricantes de maquinaria agrícola, este escenario plantea desafíos comerciales y estratégicos: identificar dónde se concentra la demanda, adaptar las estrategias de producción y fortalecer la presencia en aquellos mercados que todavía muestran oportunidades de crecimiento.
Las cifras todavía no son definitivas. Las Proyecciones GTM 2026 se encuentran en desarrollo y podrán actualizarse a medida que se incorporen nuevos datos nacionales. El informe anual consolidado, con los resultados definitivos del ejercicio, está previsto para el 1 de marzo de 2027.
La pregunta que queda planteada es si estas diferencias representan un comportamiento coyuntural o el comienzo de una nueva distribución de fuerzas dentro del negocio mundial de tractores.