Resumen Ejecutivo
- La campaña 2026/27 proyecta una producción récord de 157,9 millones de toneladas de granos según la Bolsa de Cereales de Buenos Aires y CONINAGRO.
- La rentabilidad enfrenta presiones por la suba del gasoil (58% interanual), exigiendo 4,4 kilos de soja por litro, un incremento del 33% en su relación de compra.
- Los fletes aumentaron un 15% y la mano de obra un 29% interanual, mientras que insumos como el glifosato y la urea mantienen precios más estables.
El agro argentino se encamina hacia una nueva campaña con perspectivas de producción récord, pero detrás de los buenos números productivos aparece una preocupación que vuelve a ocupar el centro de la escena: la rentabilidad. La mayor disponibilidad de agua y las condiciones climáticas asociadas a El Niño alimentan las expectativas para el ciclo 2026/27, aunque el incremento de los costos amenaza con limitar el resultado económico que finalmente llegará al bolsillo del productor.
Según el relevamiento de precampaña de la Bolsa de Cereales de Buenos Aires citado por CONINAGRO, la producción conjunta de soja, maíz, trigo, girasol, sorgo y cebada alcanzaría los 157,9 millones de toneladas, un 0,5% por encima de los 157,1 millones de la campaña anterior. Dentro de ese volumen, el maíz aportaría 66 millones de toneladas y la soja, 53,6 millones.
La perspectiva es favorable desde el punto de vista productivo. Sin embargo, producir más no necesariamente significa ganar más. La evolución de los precios y, especialmente, la velocidad con la que aumentan los costos de combustible, transporte y mano de obra son factores determinantes para establecer cuánto de esa cosecha se traducirá en rentabilidad efectiva.
El gasoil, el principal factor de presión
Uno de los datos más contundentes del informe de CONINAGRO es el incremento del combustible. En septiembre de 2026, el precio del gasoil registró una suba interanual del 58%, ubicándose un 32% por encima del promedio de los últimos cinco años.
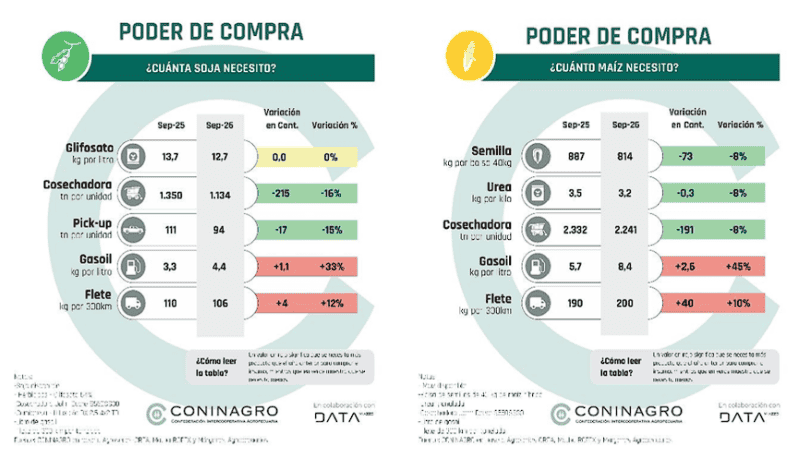
El impacto se refleja directamente en la relación entre el valor de los granos y los costos de producción. Para comprar un litro de gasoil, el productor necesitó 4,4 kilos de soja, un 33% más que un año atrás. En el caso del maíz, el requerimiento trepó a 8,4 kilos por litro, con un deterioro interanual del 45%.
La diferencia es significativa: aunque ambos cultivos mejoraron sus precios disponibles respecto del año pasado, el combustible se encareció a un ritmo superior. De acuerdo con el relevamiento, la soja subió un 19%, hasta los US$ 371,1 por tonelada, mientras que el maíz avanzó un 9%, hasta los US$ 196,6.
Esta brecha entre ingresos y costos representa uno de los principales riesgos para la ecuación económica de la campaña. El combustible incide en las labores agrícolas, la siembra, las aplicaciones, la cosecha y el traslado de los granos. Por eso, su encarecimiento no queda limitado a un solo momento del ciclo productivo: repercute a lo largo de toda la actividad.
Fletes: producir lejos de los puertos, una desventaja adicional
El transporte también suma presión sobre los números del productor. Según CONINAGRO, el costo de un flete de 300 kilómetros aumentó un 15% interanual.
En términos de poder de compra, cubrir ese traslado demanda 106 kilos de soja, un 7% por encima del promedio histórico. Para el maíz, el costo equivale a 200 kilos por cada flete de esa distancia, un 17% más que su promedio de los últimos cinco años.
La incidencia logística adquiere especial importancia en las regiones productivas alejadas de los puertos y de los principales centros de comercialización. Allí, el transporte puede absorber una porción mayor del valor de la producción y reducir el ingreso neto que recibe el establecimiento.
En consecuencia, dos productores que obtengan rindes similares pueden enfrentar resultados económicos muy diferentes según su ubicación, la distancia a los centros de acopio y las condiciones de comercialización. Cuando el flete sube y el precio del grano no acompaña en la misma proporción, esa diferencia territorial se vuelve todavía más relevante.
La mano de obra también encarece la campaña
A la presión del combustible y la logística se suma el costo laboral. El informe señala que la mano de obra aumentó un 29% interanual.
Para cubrir ese gasto, el productor necesita el equivalente a 2,2 toneladas de soja, un 9% más que un año atrás. En el caso del maíz, el requerimiento alcanza las 4,1 toneladas, con un incremento interanual del 19%.
El dato muestra que el ajuste de costos no se concentra exclusivamente en los insumos energéticos. También alcanza otros componentes necesarios para sostener la estructura operativa de las empresas agropecuarias.
En un contexto de márgenes ajustados, el aumento simultáneo de diferentes rubros dificulta compensar las subas mediante ahorros puntuales. La gestión de los costos fijos y variables, la planificación de las labores y la eficiencia operativa adquieren así un peso todavía mayor.
Los granos suben, pero no alcanza para neutralizar los aumentos
El informe presenta un escenario con diferencias entre productos e insumos. Mientras que el gasoil, los fletes y la mano de obra muestran un deterioro en las relaciones de compra, algunos agroquímicos y fertilizantes presentan una evolución relativamente más favorable.
El glifosato, por ejemplo, alcanzó los US$ 4,7 por litro, con una suba interanual del 19%. Sin embargo, permanece un 32% por debajo de su promedio histórico. Para comprar un litro se requieren 12,7 kilos de soja, una relación estable frente al año pasado y más favorable que el promedio de los últimos cinco años.
En fertilizantes, el fosfato monoamónico (MAP) se ubicó en US$ 990,2 por tonelada, con un aumento interanual del 4%. La urea llegó a US$ 624,8 por tonelada, prácticamente sin cambios respecto del año anterior y un 15% por debajo de su promedio histórico.
Estas diferencias permiten identificar un punto central: no todos los componentes de la estructura de costos evolucionan de la misma manera. Sin embargo, el alivio relativo en algunos insumos no elimina la presión de los rubros operativos que más se encarecieron.
Para el productor, la cuestión no pasa solamente por observar cuánto subió el precio de la soja o del maíz, sino por determinar cuántos insumos, servicios y labores puede pagar con cada tonelada vendida.
El desafío de transformar una cosecha récord en rentabilidad
Las proyecciones de producción para 2026/27 refuerzan las expectativas sobre el volumen de granos que podría generar la Argentina. Pero el resultado económico de la campaña dependerá de algo más que el clima y los rindes.
La combinación de precios, costos operativos, ubicación geográfica, productividad y condiciones comerciales será decisiva para establecer el margen final de cada empresa. El encarecimiento del gasoil, el transporte y la mano de obra constituye una advertencia concreta sobre la distancia que puede existir entre una buena cosecha y un buen resultado económico.
La presión no es idéntica para todos los sistemas productivos, pero el deterioro de las relaciones insumo-producto obliga a prestar especial atención a la planificación financiera y comercial, las compras de insumos y la contratación de servicios.
El desafío de la campaña no será únicamente producir más, sino conseguir que ese mayor volumen se traduzca en ingresos suficientes para cubrir los costos y sostener la inversión. Porque, en definitiva, un récord de toneladas no garantiza por sí solo un récord de rentabilidad.