Hay momentos en que el mercado no corrige. Simplemente se quiebra.
La ilusión de un crecimiento infinito, sostenida por algoritmos y promesas tecnológicas de escala global, siempre termina chocando contra la misma pared: la falta de liquidez. Y cuando el dinero real se acaba, la narrativa se derrumba.
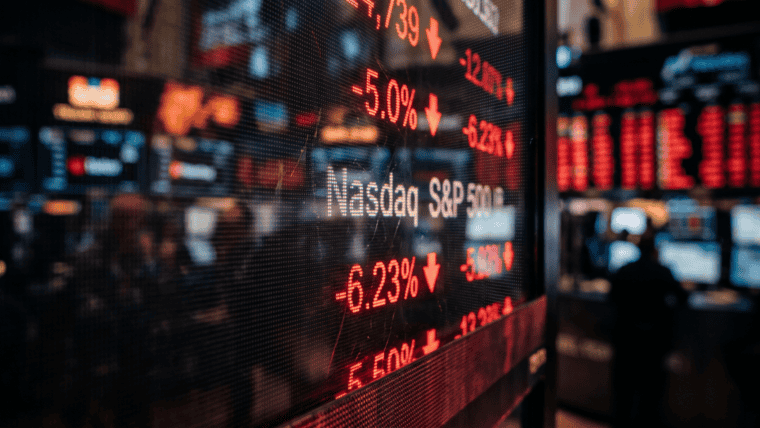
Eso es exactamente lo que empezó a verse en las pantallas globales durante las últimas horas. Una sangría que ya no distingue entre sectores, fronteras, ni promesas de futuro.
No es un ajuste técnico. Es un golpe estructural.
El fin de la liquidez y el ocaso del furor tecnológico
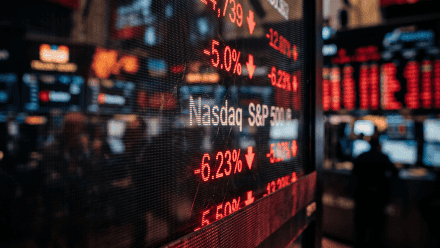
La amplitud de la caída en Wall Street fue brutal y expone una verdad incómoda. De los 500 valores que componen el SP500, 462 terminaron ayer a la baja. En el Nasdaq 100, 90 de sus 100 empresas cerraron en rojo.
El contagio fue inmediato y masivo. En Asia, el índice Nikkei se desplomó casi un 5%, arrastrando tras de sí a los mercados de Corea y Taiwán.
El caso taiwanés funciona como una radiografía perfecta del pánico. Las autoridades tomaron medidas desesperadas para intentar prohibir las operaciones en corto. No sirvió de absolutamente nada.
La bolsa asiática retrocedió 6,23% con 1.058 acciones a la baja y apenas 16 al alza. El mercado habló claro: los grandes fondos no estaban especulando a la baja, estaban, lisa y llanamente, liquidando sus activos reales.
Detrás de lo que podríamos llamar una "capitulación masiva" hay una causa profunda. La desconfianza absoluta hacia la burbuja de la Inteligencia Artificial y, fundamentalmente, hacia sus esquemas de financiamiento.
Los grandes capitales ya no compran cualquier historia de innovación. La reciente petición de SpaceX por 40.000 millones de dólares encendió las alarmas corporativas. Los financistas miran al espacio y se hacen la pregunta pragmática de los negocios: si los chips no rinden, cómo se recupera la inversión.
La aversión hacia la deuda de la nueva economía tecnológica es un hecho. Se exigen spreads cada vez más altos, colocar nuevas emisiones se ha vuelto una misión de alto riesgo y la Reserva Federal no da señales de ceder en su dureza monetaria.
El espejismo de Anthropic y el agotamiento del inversor
El tan publicitado debut de Anthropic fue la confirmación de este agotamiento sistémico.
Aunque el papel llegó a trepar un 17% en sus primeros movimientos, impulsado por la pura ilusión minorista, la realidad de los fundamentos lo golpeó de frente. Quienes compraron en la apertura rápidamente quedaron atrapados, enfrentando pérdidas que rozaron el 13% en cuestión de horas.
Los números fríos no perdonan. Las herramientas de análisis fundamental indican que el precio justo de la compañía está un 27% por debajo de su cotización actual. Los analistas del mercado intentan sostener la farsa fijando precios objetivos irreales por encima de los 118 dólares, pero el mercado ya no les cree.
El dato más revelador, sin embargo, lo aportó la firma Vanda Research. Para poder ingresar en el debut de Anthropic, los inversores minoristas tuvieron que vender masivamente el resto de sus posiciones en cartera.
Esa fue la gota que desbordó el vaso. Los 11 sectores del SP500 cayeron en simultáneo, una anomalía que no se había registrado en todo el año.
La conclusión es lapidaria: no hay dinero nuevo en el ecosistema.
Un informe de Goldman Sachs sobre 453 grandes fondos activos mostró que apenas conservan un 1% en efectivo. Están secos. Y cuando no hay caja para sostener la fiesta, cualquier chispa enciende el incendio.
Esa chispa apareció con AMD. Un reporte de posiciones cortas que acusaba a la empresa de presuntas ventas ilegales de chips a China derrumbó sus acciones casi un 8%, arrastrando en su caída a todo el segmento de semiconductores.
El impacto regional: cuando el mundo corta el grifo
¿Qué significa esta reconfiguración global para el ecosistema de negocios local?
La lectura estratégica no deja margen para el optimismo desmedido. Cuando Wall Street estornuda y el capital global entra en modo de supervivencia, las cadenas de financiamiento se secan en todos los rincones del planeta.
Para los empresarios de la ciudad y el sector productivo de la provincia, esta crisis de liquidez internacional se traduce, indefectiblemente, en un encarecimiento directo y brutal del crédito.
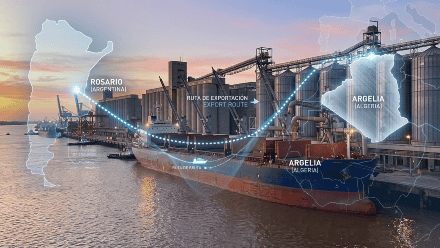
Si los gigantes tecnológicos no logran financiarse a tasas razonables, el costo del dinero para el mercado emergente, para el productor agropecuario que busca renovar maquinaria o para el exportador local que necesita prefinanciar sus embarques, se vuelve prohibitivo.
El refugio de los capitales ya no está en el riesgo, ni en la innovación. Está en la seguridad pura y dura.
El bono del Tesoro estadounidense a 10 años volvió a actuar como aspiradora de fondos globales, con rendimientos al alza. Los dólares se van de la periferia hacia el centro.
Incluso activos históricamente defensivos han perdido su estatus. El Oro está sufriendo un duro castigo, con caídas que lo arrastraron a la zona de los 3.557 dólares. Al perder su media móvil de 100 semanas, los analistas ya miran de reojo el temido soporte de retroceso de Fibonacci del 61,8%, ubicado en torno a los 3.400 dólares.
La regla es simple. En las verdaderas crisis de liquidez, no hay refugio. Todo se vende para cubrir márgenes.
Las señales técnicas de un colapso inminente
Los gráficos no tienen emociones, y hoy marcan una señal de alerta máxima.
El SP500 perforó a la baja su media móvil de 200 días. Es un nivel técnico sagrado en las finanzas. Al romperse esa barrera, se activaron los frenos automáticos de los fondos cuantitativos y saltaron los stop loss de miles de carteras institucionales.
El Nasdaq 100 coquetea exactamente con el mismo abismo. El futuro del índice devela un panorama sombrío: tras perder soportes técnicos clave, la zona de los 7.200 puntos es la última barrera de contención antes de una posible caída libre hacia la barrera psicológica de los 7.000 puntos.
Para agravar el panorama, el vencimiento de opciones financieras agrega nafta al fuego.
El mercado opera actualmente con una gama negativa extrema, de las más grandes que se han visto en la historia reciente. Esto significa que los market makers, los formadores de precios institucionales, están matemáticamente obligados a vender más acciones cada vez que el precio cae, generando una espiral bajista que se retroalimenta.
Gigantes como Apple intentan cambiar el eje narrativo anunciando su ingreso a la guerra de los agentes de Inteligencia Artificial. Un movimiento puramente defensivo para no perder relevancia corporativa, pero que llega a un mercado que ya no premia los anuncios rimbombantes.
El Euro, por su parte, acusa recibo de esta reconfiguración de flujos, con proyecciones que lo empujan hacia la zona de 1,08. Y el Petróleo, con un leve avance en torno a los 82,92 dólares por barril, aporta el último componente de presión sobre los costos globales.
La trampa ya está armada.
En las próximas semanas, abundarán los titulares sobre un inminente rebote. Se intentará vender la idea de una "sana corrección" o se agitará el tradicional rally de fin de año para atraer liquidez fresca.
Será el momento exacto donde atraparán a los desprevenidos.
Porque la verdad estructural es que el mercado está muy dañado. El fantasma del estallido del año 2000 vuelve a sobrevolar los pasillos financieros, recordando que las revoluciones tecnológicas jamás son inmunes a las leyes de la gravedad económica.
El dinero fácil se apagó. Y sobrevivir a este nuevo ciclo exigirá mucho más que promesas.