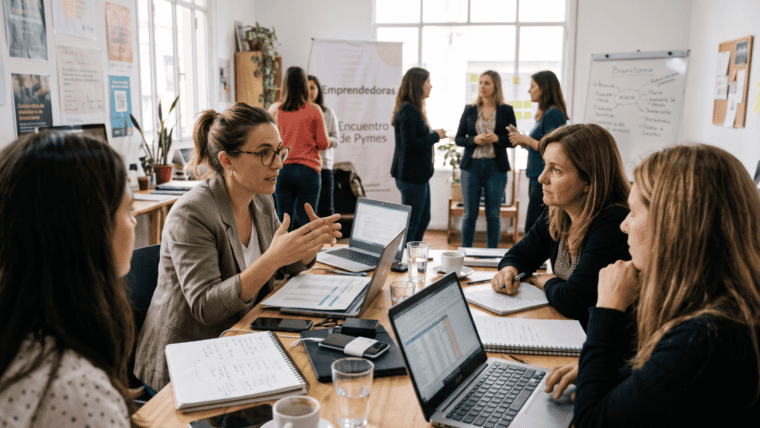
Hoy se conmemora en el calendario internacional el Día de la Mujer Emprendedora, una fecha que nació en 2014 en la sede de la ONU en Nueva York, impulsada por la empresaria Wendy Diamond, y que hoy se celebra en más de 140 países.
El origen de la jornada tiene más de anécdota curiosa que de protocolo diplomático: surgió de un grupo de empresarias convencidas de que el emprendimiento femenino necesitaba una vidriera propia frente a la comunidad internacional.
Detrás de la efeméride hay un dato que interesa a cualquiera que mire números: la Corporación Financiera Internacional, brazo financiero del Banco Mundial, calculó en 1,7 billones de dólares la brecha de financiamiento que enfrentan las mujeres al frente de pymes en el mundo.
Esa cifra no es un detalle técnico. Representa crédito que no se otorga, inversión que no se concreta y negocios que podrían crecer más rápido si tuvieran el mismo acceso al capital que sus pares varones.
En el universo del capital de riesgo, la distancia es todavía más marcada: las startups fundadas exclusivamente por mujeres reciben apenas un dos por ciento de los fondos que reparten los inversores a nivel global.
La ex titular del FMI Christine Lagarde lo resumió con una frase que resiste el paso de los años: "Empoderar a las mujeres no solo es lo correcto, también tiene sentido económico".
En la Argentina, los relevamientos disponibles ubican entre un tercio y cuatro de cada diez pymes bajo conducción femenina, según el sector y el año de la medición, con tendencia de crecimiento sostenido.
El fenómeno no pasa inadvertido para quienes manejan carteras de inversión o diseñan líneas de crédito: cerrar esa brecha no es solo una cuestión de equidad, también es una oportunidad de negocio subexplotada.
Ahí entra en juego la inteligencia artificial. Los modelos de scoring crediticio alternativo, que analizan variables más allá del historial bancario tradicional, empiezan a abrir crédito para emprendedoras que antes quedaban afuera del sistema.
Plataformas de financiamiento de nuevas empresas ya usan estos modelos para evaluar riesgo en segundos, sin los sesgos que historícamente penalizaron a las solicitantes mujeres en los comités de crédito tradicionales.
Pero la tecnología no resuelve todo por sí sola. Si el acceso a esas herramientas también queda concentrado en pocas manos, la brecha de financiamiento corre el riesgo de volverse una nueva brecha, esta vez digital.
Por eso el desafío combina dos planos: ampliar el acceso al crédito y, al mismo tiempo, garantizar que la alfabetización digital y financiera llegue a quienes hoy manejan kioscos, talleres, consultoras o pymes industriales.
En Rosario y la región, el ecosistema de programas de apoyo a pymes viene sumando espacios pensados específicamente para mujeres al frente de negocios, desde incubadoras hasta redes de mentoría.
La brecha salarial y la de liderazgo corporativo suelen acaparar el debate público, pero la brecha de financiamiento empresarial mueve montos mucho mayores y afecta directamente la creación de empleo genuino.
Como venimos siguiendo en nuestra cobertura sobre el costo económico de la desigualdad de género, cerrar estas asimetrías tiene un impacto agregado que excede ampliamente lo simbólico.
Para quienes administran fondos, bancos o programas de desarrollo productivo, el Día de la Mujer Emprendedora funciona como recordatorio de que hay demanda de crédito sólida, con buen historial de repago, todavía mal atendida.
Los propios bancos reconocen que las carteras lideradas por mujeres muestran, en promedio, mejores índices de cumplimiento en el pago de créditos, un dato que debilita el argumento de que prestarles implica mayor riesgo.
Organismos multilaterales como el BID vienen impulsando líneas específicas de financiamiento para negocios liderados por mujeres, con foco en sectores como la agroindustria y la tecnología, dos áreas con peso fuerte en la economía de la región centro.