Resumen Ejecutivo
- La analista Paulina Lescano advirtió que la depreciación del 16% del real brasileño frente al atraso cambiario argentino compromete la competitividad exportadora de soja, carne y trigo.
- Los precios locales del trigo retrocedieron un 17% desde octubre ante el ingreso de cosecha y cuellos de botella logísticos, pese a la demanda brasileña de 9 millones de toneladas.
- El NEA lidera la superficie sembrada de girasol con 1 millón de toneladas vendidas forward, recomendándose capturar valores actuales antes de la presión estacional de diciembre.
- Con una cosecha brasileña proyectada en 186 millones de toneladas de soja, la gestión comercial personalizada resulta indispensable para defender los márgenes frente a la volatilidad internacional.
En un escenario de buenas perspectivas productivas para la campaña agrícola 2025/26, pero con mercados atravesados por una fuerte volatilidad, Paulina Lescano puso el foco en una variable que considera determinante para el negocio agropecuario: el tipo de cambio argentino y su relación con las monedas de los principales socios comerciales.
La analista de mercados e ingeniera agrónoma planteó que la evolución del peso frente a otras monedas no puede analizarse de manera aislada, especialmente en una economía como la argentina, donde las exportaciones agroindustriales continúan siendo una de las principales fuentes de generación de divisas.
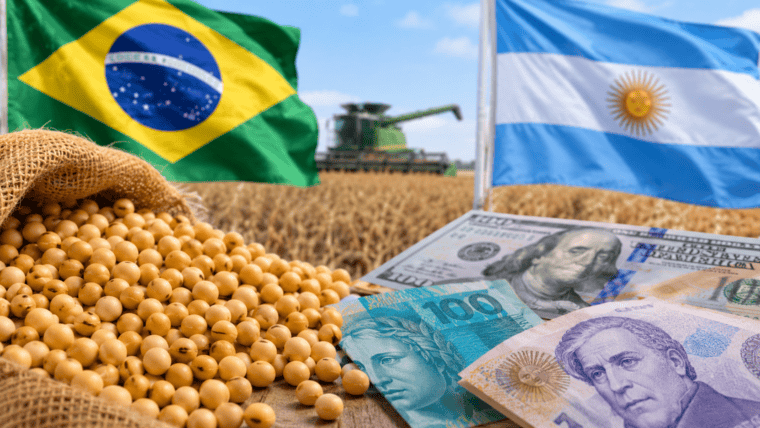
En ese contexto, señaló que la depreciación del real brasileño representa una señal de alerta para la competitividad local. Según los datos que compartió, desde el 23 de octubre el real acumuló una depreciación del 16%, mientras que el peso argentino registró una variación cercana al 2% en el mismo período.
A esto se suma la recuperación del índice dólar, que desde comienzos de septiembre avanzó alrededor de un 5%.
La diferencia entre esos movimientos genera un escenario que, según Lescano, puede afectar directamente la capacidad competitiva de los productos argentinos en los mercados internacionales.
Brasil, además de ser uno de los principales socios comerciales de Argentina, es un competidor directo en productos estratégicos como la harina de soja y la carne, y constituye el principal comprador de trigo argentino.
La preocupación también está vinculada al saldo comercial bilateral negativo que mantiene Argentina con Brasil. Una moneda brasileña más depreciada puede favorecer sus exportaciones y, al mismo tiempo, encarecer los productos argentinos para los compradores de ese mercado.
Lescano también remarcó que, mientras el tipo de cambio argentino tuvo una depreciación de aproximadamente el 6% en el año, la inflación acumulada en pesos alcanzó el 26,3% en el período que analizó.
Frente a este escenario, dejó planteado un interrogante central: ¿cuánto tiempo puede sostenerse esta relación cambiaria sin afectar la competitividad de la producción nacional?
El trigo, entre la presión de cosecha y la competencia brasileña
Uno de los mercados que concentra la atención en este momento es el del trigo. Según el análisis de Lescano, los precios locales acumularon una caída del 17% desde octubre, en un contexto marcado por el ingreso de la nueva cosecha y una importante cantidad de mercadería que todavía permanece sin comercializar de la campaña anterior.
La situación logística agrega presión: a la soja y al maíz que todavía deben movilizarse se suma ahora el ingreso del trigo nuevo, generando una mayor competencia por capacidad de transporte, almacenamiento y recepción.
A este panorama se agrega el comportamiento de Brasil, destino fundamental para el trigo argentino.
La analista recordó que el país vecino tuvo una caída en su producción y que sus necesidades de importación podrían ubicarse cerca de los 9 millones de toneladas, frente a un volumen habitual de alrededor de 7 millones.
Argentina cuenta con ventajas logísticas y comerciales para abastecer ese mercado, entre ellas la cercanía geográfica y las condiciones del Mercosur. Sin embargo, la relación cambiaria puede modificar las condiciones de competencia.
Además, cuando los precios argentinos dejan de resultar convenientes, Brasil tiene la posibilidad de recurrir a otros orígenes, como Estados Unidos, aprovechando mecanismos de importación sin el arancel externo común para determinados volúmenes.
En este escenario, Lescano recomendó prestar especial atención a las decisiones comerciales y, cuando se realicen ventas, procurar mantener los valores expresados en dólares por tonelada durante el mayor tiempo posible.
El asesoramiento comercial, una opción para defender márgenes
Más allá de los fundamentos internacionales, Lescano hizo especial hincapié en la importancia de incorporar el seguimiento de los mercados a la gestión cotidiana de los establecimientos agropecuarios.
Para graficarlo, comparó los beneficios productivos que pueden obtenerse mediante determinadas tecnologías y manejos agronómicos con el impacto que puede generar una caída de precios.
Durante sus recorridas y encuentros con productores, mencionó ejemplos de productos y estrategias que pueden aportar entre 300 y 600 kilos adicionales por hectárea, según las condiciones de aplicación y manejo.
Sin embargo, advirtió que una mejora productiva de esa magnitud puede perder buena parte de su valor económico si el productor no sigue de cerca el mercado.
Su planteo es que no alcanza con producir más: también es necesario vender mejor.
En ese sentido, destacó el valor de contar con asesoramiento comercial personalizado, que no se limite a transmitir información o cotizaciones, sino que contemple la posición de cada productor, sus necesidades financieras, sus compromisos y sus posibilidades de venta.
La diferencia, explicó, está en poder anticipar escenarios y tomar decisiones antes de que los movimientos del mercado impacten sobre el resultado económico.
Girasol: buenos precios, pero con una posible presión estacional
Otro de los cultivos sobre los que Lescano puso especial atención fue el girasol, que viene ganando protagonismo en el norte argentino.
De acuerdo con los datos de la Bolsa de Cereales de Buenos Aires que mencionó, el NEA se convirtió en la principal región productora del país en superficie sembrada, superando a las zonas tradicionalmente vinculadas con este cultivo.
Con la cosecha regional prevista para mediados de diciembre y enero, la analista advirtió que el ingreso de un volumen importante de mercadería podría generar presión sobre los precios, en un escenario donde ya se registran ventas anticipadas relevantes.
Según detalló, los productores habían comercializado aproximadamente un millón de toneladas de girasol mediante operaciones forward.
A pesar de ello, consideró que los valores actuales continúan siendo atractivos en términos históricos y que representan una oportunidad para quienes todavía tienen producción sin precio.
Para explicar la dinámica del mercado, compartió la evolución de los valores FOB del aceite de girasol argentino: en noviembre se ubicaban en torno a los US$ 1.316 por tonelada, con una baja hacia marzo, cuando alcanzarían aproximadamente US$ 1.290, y una posterior recuperación hacia junio.
La recomendación fue evaluar la posibilidad de realizar ventas anticipadas en dólares por tonelada, especialmente para aquellos productores que consideran satisfactorios los precios actuales.
La advertencia es que el girasol podría atravesar una dinámica similar a la del trigo: una combinación de ingreso de cosecha, mercadería comprometida anticipadamente y dificultades logísticas que presionen sobre los valores disponibles.
Soja y maíz: Brasil y China, dos variables para seguir de cerca
En el mercado internacional, las decisiones de China y la evolución de la producción sudamericana continúan siendo factores centrales para la formación de precios.
Lescano mencionó la expectativa de una reunión entre Donald Trump, Xi Jinping y Vladimir Putin, que podría generar novedades en materia comercial y geopolítica.
En particular, señaló que un eventual avance en las negociaciones comerciales entre Estados Unidos y China podría impulsar los precios de la soja en Chicago. Sin embargo, advirtió que esa suba no necesariamente se trasladaría de la misma manera al mercado argentino, porque podría estar asociada a mayores compras chinas de productos estadounidenses.
Por otro lado, destacó el avance de la siembra de soja en Brasil. Según el relevamiento de la consultora AgRural que compartió, al jueves anterior la implantación alcanzaba el 78% del área prevista.
Las proyecciones productivas brasileñas que mencionó contemplaban un posible volumen de 186 millones de toneladas, frente a las 180 millones de la campaña anterior.
En cuanto al maíz, consideró que las condiciones climáticas del verano brasileño merecen un seguimiento especial.
El maíz de segunda ocupación o safrinha representa una parte sustancial de la producción del país vecino, con volúmenes superiores a los 100 millones de toneladas en los últimos años.
Si la siembra posterior a la cosecha de soja encuentra condiciones de altas temperaturas y falta de lluvias en estados como Mato Grosso y Mato Grosso do Sul, podría generarse un factor de volatilidad para el mercado.
Para Lescano, ese escenario merece atención porque podría abrir oportunidades de recuperación de precios para el cereal.
Decisiones comerciales diferentes para cada cultivo
Al repasar las perspectivas de los principales granos, la analista remarcó que no todos los mercados presentan las mismas condiciones ni requieren las mismas estrategias.
En trigo, consideró que todavía podría registrarse alguna baja adicional en el mercado local, aunque entiende que el escenario internacional ya habría atravesado buena parte de su ajuste bajista.
En soja, en cambio, observó que los precios de la posición mayo todavía conservaban una diferencia favorable respecto de los valores registrados el 30 de junio.
Como referencia, indicó que la soja mayo cotizaba entonces en torno a los US$ 320 por tonelada, mientras que en la última rueda que analizó había cerrado cerca de los US$ 345.
Esto representa una diferencia de aproximadamente US$ 25 por tonelada respecto de aquel momento, aunque todavía por debajo del máximo de US$ 365 que había alcanzado.
En maíz, el comportamiento internacional también requiere atención, particularmente por las perspectivas productivas de Sudamérica y los riesgos climáticos que podrían aparecer durante el desarrollo de la safrinha brasileña.
Una campaña que exige mirar más allá del lote
Con buenas perspectivas productivas para la campaña 2025/26, pero con mercados que presentan fuertes diferencias entre cultivos, Lescano dejó un mensaje que atraviesa todo su análisis: la rentabilidad no dependerá exclusivamente de los rindes.
La evolución del tipo de cambio, la competitividad frente a Brasil, la presión estacional de cosecha, la logística y las decisiones comerciales serán variables determinantes para el resultado económico de los productores.
En ese contexto, insistió en la necesidad de seguir los mercados y evaluar las oportunidades de venta con una mirada integral.
Porque, como sintetizó durante su análisis, el desafío no pasa solamente por producir más, sino también por comprender cuándo y cómo comercializar la producción para defender los márgenes del negocio agropecuario.