
Resumen Ejecutivo
- El fenómeno de El Niño transformó el escenario del azúcar global, convirtiendo un superávit proyectado en un déficit de oferta de gran magnitud.
- Los futuros de azúcar crudo subieron más de 25% tras lluvias extremas en el centro-sur de Brasil y sequías severas en India y Tailandia.
- La menor producción en cultivos de remolacha azucarera en Europa y Estados Unidos erosiona las existencias globales a niveles críticos.
- El recorte productivo y el vuelco de caña a bioetanol impulsan la volatilidad financiera y reavivan presiones en la inflación de alimentos.
El mapa de las commodities agrícolas experimenta un giro drástico por la consolidación del fenómeno climático El Niño. Lo que comenzó el año con proyecciones de sobreoferta se convirtió aceleradamente en un escenario de déficit global de azúcar, con un fuerte impacto en las cotizaciones internacionales y en las cadenas agroindustriales.
Los contratos de futuros de azúcar crudo registraron un salto superior al 25% desde julio, posicionándose entre los activos con mayor rally en los mercados de materias primas. Esta disparada evidencia la vulnerabilidad de un cultivo cuya oferta exportable mundial se encuentra hiperconcentrada en solo tres geografías clave.
El comportamiento disímil de El Niño actúa como una tenaza sobre los principales polos productivos. Mientras intensifica precipitaciones récord al sur del ecuador, agrava cuadros de sequía severa al norte, trastocando los calendarios de cosecha, la logística de molienda y los rendimientos unitarios por hectárea.
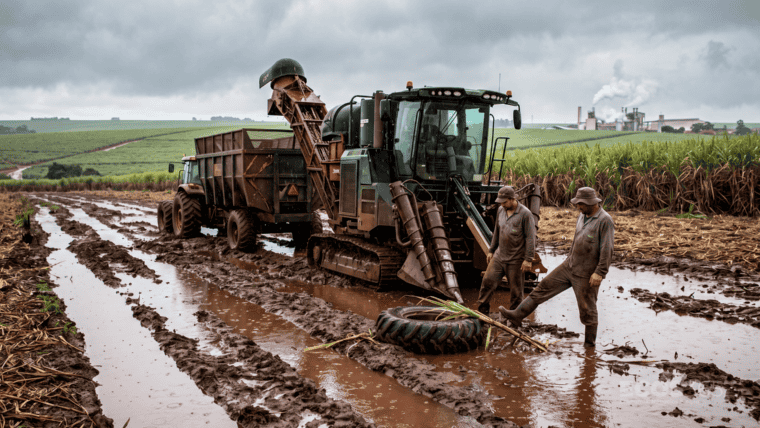
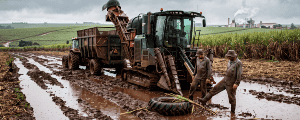
En el centro-sur de Brasil, principal motor abastecedor del planeta, las lluvias torrenciales multiplicaron por cuatro los registros normales. El exceso hídrico paralizó los equipos en los cañaverales y retrasó la molienda en las plantas agroindustriales, imposibilitando recuperar los días perdidos antes del cierre de campaña.
A los cuellos de botella logísticos en el gigante sudamericano se suma la variable energética. La firmeza en los precios internacionales del petróleo incentivó a los ingenios a volcar mayor proporción de caña de azúcar hacia la elaboración de bioetanol, restringiendo aún más el saldo exportable de azúcar.
En el Sudeste Asiático, la dinámica climática expone el extremo opuesto. La India, segundo productor mundial, registró su régimen de monzones más débil desde 2015. La falta de agua redujo la estimación de cosecha a 30 millones de toneladas, dejando sin margen al país para volcar excedentes al comercio internacional.
Las dificultades se extienden a Tailandia, donde la sequía en las principales provincias cañeras recortará la producción en más de un 17%, ubicándola por debajo de los 10 millones de toneladas. La simultaneidad de pérdidas en Asia elimina las reservas mundiales que habitualmente compensaban los desequilibrios de oferta.
El hemisferio norte tampoco aportó alivio desde la cuenca de remolacha azucarera. Las severas olas de calor registradas en Europa afectaron los cultivos en Francia, que encamina su peor campaña en cuatro décadas, mientras que en Estados Unidos la falta de humedad retrasó las labores de recolección en los lotes.
Esta seguidilla de contratiempos agronómicos dejó al equilibrio de oferta y demanda en una situación crítica. La erosión de las existencias globales impide absorber cualquier imprevisto adicional, encendiendo las alarmas entre los analistas de mercados agrícolas por la escasa liquidez física para atender la demanda compradora.
Frente a este escenario de escasez relativa, los fondos de inversión especulativos incrementaron significativamente sus posiciones alcistas en las bolsas de derivados. «Hay mucho dinero apostando por los efectos de El Niño», afirmó Carlos Mera, jefe de mercados de productos agrícolas de Rabobank, al describir el volumen financiero volcado al sector.
La tensión en los precios del azúcar trasciende el ámbito agropecuario y se traslada directamente a la inflación de alimentos. El encarecimiento del insumo presiona la estructura de costos de las pymes agroalimentarias y grandes corporaciones, reavivando las preocupaciones de las autoridades económicas en materia de precios al consumidor.
El cambio de tendencia resulta drástico si se compara con el inicio del ciclo comercial, cuando las valoraciones cotizaban en mínimos de cinco años. La irrupción de eventos geopolíticos y la aceleración de la variabilidad climática modificaron de forma radical la percepción de riesgo en la cadena agroindustrial global.
Aunque variables estructurales como el desarrollo de edulcorantes alternativos y los cambios en patrones de consumo buscan contener el avance de la demanda, la realidad de los fundamentos de mercado evidencia que la restricción de oferta mantendrá una firme tónica alcista en el corto y mediano plazo.
La evolución de las condiciones meteorológicas en las próximas semanas será determinante para definir el piso de los inventarios finales. En un contexto de alta volatilidad, las decisiones de cobertura y gestión de riesgo comercial vuelven a ubicarse en el centro de la escena para todos los actores de la cadena.

Comentarios