
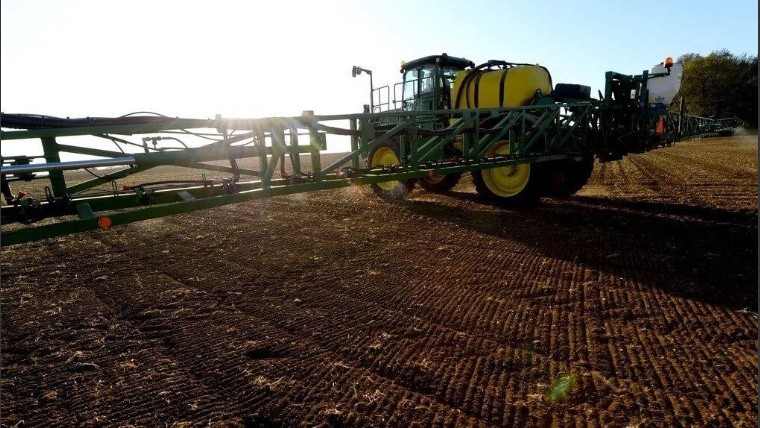
El mercado argentino de maquinaria agrícola volvió a perder ritmo en septiembre. De acuerdo con el informe de la División de Maquinaria Agrícola de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante el mes se patentaron 493 unidades entre cosechadoras, tractores y pulverizadoras.
El número representa una caída del 20,6% respecto de septiembre de 2025, cuando se habían registrado 621 unidades. Frente a agosto, el retroceso fue del 18,6%, ya que en ese mes se habían patentado 606 máquinas.
Con este resultado, el acumulado entre enero y septiembre llegó a 5.098 unidades, apenas 0,7% por debajo de las 5.135 registradas durante el mismo período de 2025.
El informe de ACARA advierte que el rebote observado durante julio y agosto todavía no logró transformarse en una tendencia sostenida. El mercado continúa activo, pero presenta una demanda sensible a factores como el financiamiento, los precios, las promociones, la disponibilidad y la conversión efectiva de las operaciones.
Tractores, el principal factor detrás de la caída
Dentro de los tres segmentos relevados, los tractores fueron los que mostraron el mayor retroceso durante septiembre.
Se patentaron 401 unidades, 107 menos que en agosto, lo que significó una caída mensual del 21,1%. En la comparación interanual, el descenso fue todavía mayor: 22,6%, frente a las 518 unidades patentadas en septiembre de 2025.
En el acumulado de los primeros nueve meses, los tractores alcanzaron 3.999 unidades, contra 4.057 en igual período del año pasado. La baja acumulada es del 1,4%.
El comportamiento de las principales marcas muestra además un escenario competitivo en transformación. John Deere concentra el 36,2% del mercado acumulado, mientras que CNH —sumando Case y New Holland— alcanza el 25,7% y AGCO el 11,3%.
Uno de los datos destacados por ACARA es el crecimiento de la categoría “Otros”, que acumuló 758 unidades, frente a 320 en los primeros nueve meses de 2025. Esto representa un incremento del 136,9% y refleja una mayor presencia de nuevas marcas e importados en determinados segmentos.
Cosechadoras: el segmento que todavía sostiene al mercado
La nota positiva aparece en las cosechadoras. En septiembre se patentaron 45 unidades, tres menos que en agosto, lo que significó una baja mensual del 6,3%.
Sin embargo, frente a septiembre de 2025, cuando se habían registrado 43 unidades, el segmento mostró un crecimiento del 4,7%.
El desempeño acumulado es todavía más significativo: entre enero y septiembre se patentaron 640 cosechadoras, contra 569 en el mismo período de 2025. Esto implica un crecimiento del 12,5%.
En este segmento, John Deere lidera el mercado acumulado con el 49,5% de participación, seguida por Case, con 23,4%, y New Holland, con 19,2%. En conjunto, las marcas de CNH representan el 42,6%.
De esta manera, las cosechadoras se mantienen como el segmento de mejor desempeño durante 2026 y constituyen el principal sostén positivo dentro del mercado de maquinaria autopropulsada relevado por ACARA.
Pulverizadoras: otra baja y casi 10% menos en el año
Las pulverizadoras también terminaron septiembre en terreno negativo.
Durante el mes se patentaron 47 unidades, tres menos que en agosto, con una baja mensual del 6%. La comparación interanual mostró una caída del 21,7%, frente a las 60 unidades registradas en septiembre de 2025.
El acumulado anual llegó a 459 unidades, contra 509 durante los primeros nueve meses de 2025. Así, el segmento registra una contracción del 9,8% en lo que va del año.
En la competencia por marcas, Caimán encabeza el acumulado con 99 unidades, seguida por PLA con 82, Metalfor con 67, John Deere con 56 y Jacto con 52.
El informe también señala cambios en la distribución de la demanda. Mientras Caimán, Jacto y John Deere presentan una evolución positiva en el acumulado, Metalfor y PLA muestran retrocesos respecto de 2025.
Un mercado que todavía no logra consolidar la recuperación
El dato de septiembre vuelve a instalar una pregunta sobre la recuperación del mercado de maquinaria agrícola argentino: ¿el crecimiento observado durante algunos meses puede transformarse en una tendencia sostenida?
Por ahora, los números muestran un escenario todavía irregular. El acumulado general se mantiene prácticamente en los mismos niveles de 2025, pero con comportamientos muy diferentes entre segmentos.
Las cosechadoras avanzan 12,5%, mientras que los tractores retroceden 1,4% y las pulverizadoras acumulan una baja del 9,8%.
Según la lectura del informe de ACARA, la demanda continúa respondiendo cuando aparecen condiciones comerciales concretas, pero todavía no muestra una recuperación orgánica y sostenida. El financiamiento, el precio de las unidades, la disponibilidad y las condiciones de venta continúan teniendo un peso importante en las decisiones de inversión.
El escenario deja así un mercado que mantiene oportunidades vinculadas con la renovación del parque y la incorporación de tecnología, pero que avanza con cautela. Septiembre, en ese sentido, volvió a bajar las expectativas y mostró que la recuperación todavía está lejos de ser uniforme.

Comentarios