Resumen Ejecutivo
- Un informe de RaboResearch difundido por el OCLA proyecta una producción lechera mundial prácticamente estable para 2027, marcando el fin de la sobreoferta.
- La producción europea caerá en los próximos trimestres, mientras que Estados Unidos crecerá un 2% y Nueva Zelanda buscará un récord en sólidos lácteos.
- La demanda internacional muestra resistencia impulsada por la búsqueda de proteínas, destacando la recuperación de China y mejores perspectivas de precios para la leche en polvo.
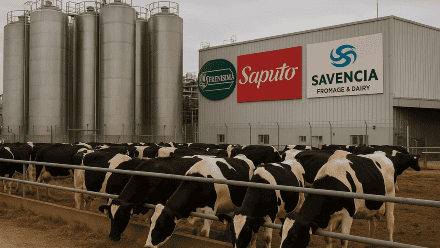
Después de más de un año marcado por una oferta exportable superior a la demanda, el mercado mundial de productos lácteos comienza a mostrar señales de reacomodamiento. Las proyecciones para 2027 anticipan una producción prácticamente estable entre las principales regiones exportadoras, aunque con comportamientos muy diferentes entre países y perspectivas de precios dispares según el producto.
El escenario surge del informe Perspectivas 2027: Navegando en la incertidumbre, elaborado por RaboResearch y difundido por el Observatorio de la Cadena Láctea Argentina (OCLA).
De acuerdo con las estimaciones, la producción de leche de las siete principales regiones exportadoras registraría una contracción del 0,2% durante el cuarto trimestre de 2026 y se mantendría prácticamente estable en el primer semestre de 2027.
Este cambio podría marcar una nueva etapa para el comercio internacional de lácteos, después de un período caracterizado por una importante disponibilidad de productos en el mercado.
Europa y Estados Unidos: dos caminos diferentes
Uno de los principales focos de atención estará puesto en la Unión Europea. Allí se espera una caída interanual de la producción durante el último trimestre de 2026 y el primer trimestre de 2027, en un contexto de precios pagados al productor inferiores a los registrados un año atrás.
Posteriormente, la producción tendería a estabilizarse durante el resto de 2027.
En Estados Unidos, en cambio, las perspectivas son diferentes. A pesar de que los precios de la leche se ubican ligeramente por debajo de sus promedios, la producción podría crecer cerca del 2% durante 2027.
Este incremento estaría impulsado principalmente por la expansión del rodeo lechero, que suma unas 162.000 cabezas respecto del año anterior.
La diferencia entre ambos mercados muestra que la evolución de la oferta mundial no será uniforme y que cada región responderá de manera distinta a sus condiciones productivas y económicas.
Oceanía apuesta a una campaña favorable
Nueva Zelanda aparece entre los protagonistas del escenario internacional. Las perspectivas para la campaña 2026/27 son positivas y están respaldadas por una previsión de Fonterra de 9,50 dólares neozelandeses por kilogramo de sólidos lácteos.
Con ese contexto, las estimaciones apuntan a que la producción podría alcanzar un récord de 2.000 millones de kilogramos de sólidos lácteos hacia mediados de 2027.
Australia también comenzó la campaña con condiciones relativamente favorables, apoyada en una rentabilidad superior a su promedio histórico, buenas reservas de forraje y mayor confianza empresarial.
Sin embargo, no todo está asegurado. La posibilidad de condiciones secas asociadas al fenómeno de El Niño representa un riesgo para la producción, mientras que el aumento de los costos de los insumos importados, el combustible y las tasas de interés puede afectar los márgenes.
¿Qué buscan los consumidores y cómo impactará en los precios?
Otro de los aspectos centrales del informe es el comportamiento de la demanda mundial.
A pesar de la incertidumbre económica y de la presión sobre los ingresos de los consumidores, el consumo de productos lácteos mostró una resistencia mayor a la esperada.
Una de las tendencias que comienza a ganar protagonismo es la búsqueda de alimentos con mayor contenido de proteínas, vinculada tanto a las preferencias nutricionales como a nuevas tendencias alimentarias asociadas a los medicamentos GLP-1.
En ese contexto, las importaciones de leche en polvo, ingredientes proteicos y quesos continúan impulsando el comercio internacional.
Asia mantiene un papel relevante como destino de las exportaciones, mientras que China comienza a mostrar señales de recuperación en la demanda. Allí, los ingredientes lácteos funcionales y saludables, junto con el crecimiento del segmento de servicios de alimentación, están compensando la debilidad de las ventas minoristas.
Leche en polvo y manteca: precios con perspectivas diferentes
Uno de los puntos más importantes para seguir durante 2027 será la evolución de las cotizaciones internacionales.
El escenario proyectado por RaboResearch anticipa comportamientos diferentes según el producto.
Por un lado, la mayor demanda podría sostener los precios de los productos en polvo. En particular, se espera que la leche entera en polvo de Oceanía registre aumentos durante el primer semestre de 2027, aunque con riesgos de una tendencia descendente hacia la segunda mitad del año.
Por otro lado, el mercado de las grasas lácteas podría enfrentar una mayor presión. Las perspectivas apuntan a un debilitamiento de los precios de la manteca, como consecuencia de una oferta elevada.
Esta diferencia confirma que no habrá necesariamente una evolución uniforme para todos los productos lácteos y que la composición de la demanda tendrá un papel determinante en la formación de precios.
¿Qué significa este escenario para la lechería argentina?
Para Argentina, seguir de cerca estas proyecciones resulta fundamental por su participación en el comercio internacional de productos lácteos.
Un mercado mundial que avance hacia un mayor equilibrio entre producción y demanda puede modificar las condiciones comerciales para los exportadores, aunque el impacto dependerá de la evolución de cada producto, los destinos de exportación y la competitividad de la cadena local.
La posible recuperación de la demanda asiática, el interés por los ingredientes proteicos y las perspectivas de la leche en polvo representan variables relevantes para monitorear.
Sin embargo, la presión sobre los costos productivos y la volatilidad de las cotizaciones internacionales seguirán siendo factores determinantes.
La pregunta que queda planteada es si 2027 marcará efectivamente el comienzo de un mercado lácteo más equilibrado o si las diferencias entre regiones y productos volverán a generar nuevas tensiones en el comercio internacional.