Resumen Ejecutivo
- General Motors lanzó un plan de financiamiento a tasa 0% en hasta 24 meses y cupos de hasta $43.000.000 para la gama Chevrolet durante noviembre.
- El esquema incluye la opción de diferir la primera cuota por 60 días, habilitando el inicio de los pagos formales recién a partir de 2027.
- Se destacan beneficios para modelos clave como Tracker —fabricada en Alvear, Santa Fe—, pickups S10 y Montana, y opciones eléctricas como Spark EUV.
- Plan Chevrolet sumó adjudicación pactada en las cuotas 3, 6 y 9 para Onix y Tracker, con integración mínima del 20% y bonificación en seguros.
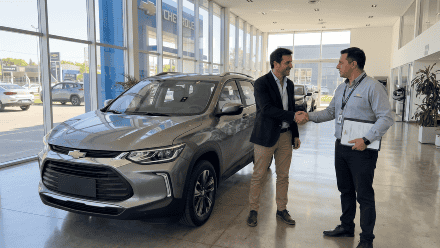
La dinámica del mercado automotor argentino atraviesa una etapa en la que las herramientas de crédito resultan determinantes para sostener el ritmo de operaciones comerciales. En ese escenario, General Motors activó una agresiva propuesta integral para Chevrolet durante noviembre, combinando bonificaciones directas, financiación a tasa 0% y la alternativa de postergar los vencimientos crediticios iniciales.
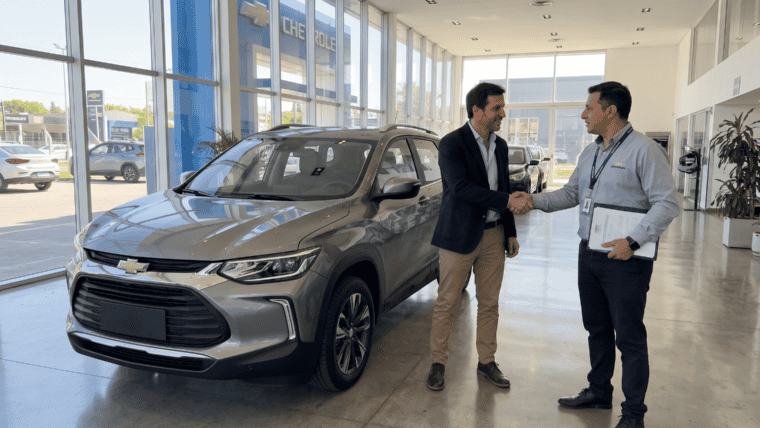
La iniciativa tiene un impacto directo en el entramado productivo de Santa Fe, donde el Complejo Automotor Alvear, en el Gran Rosario, constituye el polo fabril donde se produce la Chevrolet Tracker. La presencia industrial de este utilitario deportivo nacional refuerza la relevancia de las condiciones comerciales diseñadas para dinamizar el mercado interno.
La estructura del plan crediticio contempla plazos de hasta 24 meses y montos financiables que alcanzan los $43.000.000 según el segmento y modelo elegido. A su vez, ciertas líneas permiten diferir la primera cuota hasta 60 días, habilitando a los adquirentes a comenzar el repago efectivo recién durante el ejercicio 2027.
El director Comercial de GM Argentina, Andrés Carfagna, puntualizó: “De la mano de los concesionarios de todo el país, durante noviembre les estaremos ofreciendo a los clientes la oportunidad de subirse a su Chevrolet 0 km con un esquema de bonificaciones exclusivas, financiación a tasa 0% y la posibilidad de comenzar a pagar su crédito a partir de 2027”.
Estrategia crediticia y renovación de unidades operativas
En términos de gestión financiera, el acceso a financiamiento a tasa cero funciona como una cobertura estratégica de capital de trabajo. Para las firmas que proyectan la renovación de unidades operativas y comerciales, como la pickup compacta Chevrolet Montana o la mediana Chevrolet S10, optimizar el flujo de caja sin inmovilizar liquidez inmediata resulta un factor decisivo.
El esquema para la línea de trabajo establece topes de hasta $30.000.000 a 12 meses para Montana y S10, mientras que en 18 meses la cobertura alcanza entre $18.000.000 y $25.000.000. Por su parte, la Chevrolet Tracker ofrece límites de hasta $27.000.000 en un año y $19.000.000 a dos años, sumando variantes como Tracker RS con topes de hasta $28.000.000.
La propuesta abarca además opciones urbanas como Onix y Onix Plus, que disponen de esquemas de 12 cuotas por hasta $25.000.000 y de 24 meses por $20.000.000. En paralelo, la terminal introduce en el segmento SUV al Chevrolet Sonic, junto a unidades de mayor porte como Trailblazer con financiamiento de hasta $43.000.000 y la pickup full-size Silverado con cupos de $15.000.000.
El catálogo se completa con alternativas vinculadas a la transición energética, incorporando el modelo 100% eléctrico Spark EUV y el híbrido enchufable Captiva PHEV, ambos con opciones crediticias a tasa cero. Esta diversificación busca capturar tanto la demanda corporativa tradicional como el interés por estándares modernos de eficiencia operativa y sustentabilidad en movilidad.
En sintonía con las herramientas tradicionales, el canal de ahorro previo Plan Chevrolet incorporó un esquema con adjudicación pactada al conmemorar su trigésimo aniversario en el país. El sistema fue focalizado en dos modelos de alta rotación: Onix LT y la santafesina Tracker LT, disponibles en toda la red de concesionarios oficiales.
Esta modalidad opera bajo un plan 80/20 a 84 meses, estableciendo cuotas iniciales desde $358.804 en Onix y $442.388 en Tracker. La mecánica fija actos de adjudicación programada en las asambleas 3, 6 y 9 mediante una integración del 20% —equivalente a $6.721.580 y $8.287.380 respectivamente— y la licitación de 21 cuotas, sumando bonificaciones en seguros.
Desde una perspectiva de administración de activos, la disponibilidad de créditos prendarios a costo nominal cero permite sustituir endeudamiento oneroso por facilidades directas de terminal. Esta vía posibilita programar reposiciones de flota logística y vehículos de supervisión técnica, asegurando previsibilidad en los costos de amortización frente a la volatilidad macroeconómica imperante.
La interacción entre terminales automotrices y redes comerciales a lo largo del corredor del Paraná refleja la intensificación de políticas comerciales destinadas a capturar operaciones antes del cierre anual, apoyándose en la flexibilidad crediticia como principal catalizador de colocación de unidades en el mercado doméstico.