
Resumen Ejecutivo
- El Presupuesto 2027 recorta 81% en términos reales los programas de financiamiento directo para pymes de la Secretaría de Industria y Comercio, que pasan a apenas $611 millones.
- A cambio, crecen los créditos fiscales: el cómputo del Impuesto al Cheque contra Ganancias para pymes suma $2,5 billones, unas 4.100 veces el gasto directo en programas específicos.
- El FONDEP sigue en liquidación y el FOGAR queda como único instrumento de financiamiento estatal para pymes en 2027, según el proyecto enviado al Congreso.
- La UIA calcula que los impuestos encarecen el crédito productivo más de 18% y que la presión fiscal formal ya llega al 56% para la industria.
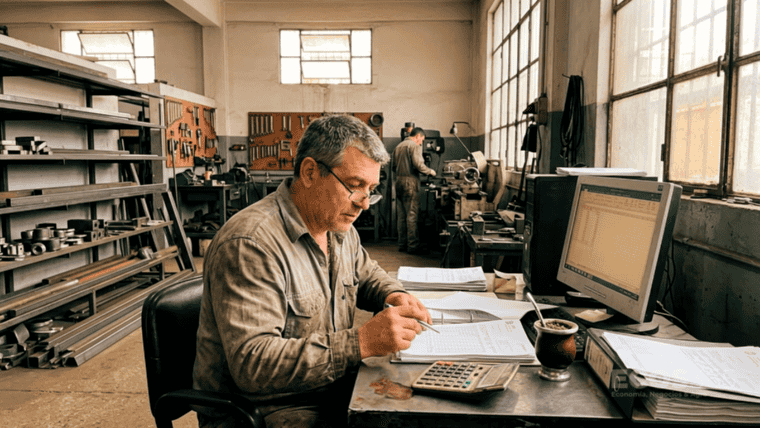
El Ministerio de Economía envió al Congreso el proyecto de Presupuesto 2027, que arranca su debate en comisiones el 7 de octubre. Entre las miles de partidas del texto aparece un cambio de fondo para las pymes.
Caen con fuerza los programas de financiamiento y promoción directa. En su lugar, gana peso una herramienta distinta: los créditos fiscales, que permiten descontar impuestos en vez de recibir un subsidio o un préstamo blando del Estado.
Los programas pyme que pierden presupuesto
Los números son elocuentes. Los programas para pymes de la Secretaría de Industria y Comercio tienen asignados $611 millones para 2027, un 81% menos en términos reales que este año. El de fomento de la productividad y competitividad pyme cae de $1.143 millones a $518 millones, una baja real del 62%.
La línea de transformación digital financiada con un préstamo del BCIE pasa de $1.268 millones a apenas $93 millones, un derrumbe real del 94%. Y desaparecen directamente las partidas para el programa de apoyo a las mipymes hacia la Industria 4.0, financiado por el BID, y para el desarrollo de capital humano del sector.
En materia de crédito, el único instrumento que sobrevive para 2027 es el FOGAR, el Fondo de Garantías Argentino, con ingresos previstos de $540.000 millones por el rendimiento de sus inversiones —de los cuales $514.000 millones se reinvierten—. El FONDEP, que financiaba créditos subsidiados y aportes no reembolsables, sigue en liquidación, igual que el fondo de capital emprendedor.
El ajuste también golpea a organismos que trabajan con la industria regional, como el INTI y el INTA. El proyecto deroga la asignación específica del 0,65% sobre el valor de las importaciones que financiaba a ambos institutos.
"Esos organismos pierden autarquía de recursos y pasan a depender de la discrecionalidad de los giros del Tesoro", consideraron desde Epyca Consultora. Esa tensión entre caja y producción ya se sintió en fábricas de la provincia, como se vio días atrás en Santa Fe.
El reclamo de fondo no es nuevo. Hace unas semanas, referentes pyme ya venían pidiendo un régimen de estímulo propio, equivalente al que hoy ordena las grandes inversiones. El ajuste de estos días profundiza esa asimetría entre el trato que reciben los grandes proyectos y el que reciben las empresas más chicas.
Créditos fiscales: la apuesta que reemplaza al gasto directo
El corazón del cambio está en el artículo dedicado al gasto tributario. La Ley Pyme permite computar el impuesto a los créditos y débitos bancarios —el Impuesto al Cheque— como pago a cuenta de Ganancias.
Ese beneficio, el principal régimen de promoción para el sector, representa unos $2,5 billones para 2027: unas 4.100 veces el gasto directo en programas específicos, según un análisis de Colossus Lab sobre las partidas destinadas a las pymes.
No es el único. El gasto tributario del monotributo asciende a $15 billones, con una caída real de apenas 1%, y el régimen de Economía del Conocimiento suma $843.000 millones, un 27% más en términos reales. En cambio, el beneficio para las Sociedades de Garantía Recíproca cae 34% real, de $360.000 a $285.000 millones.
Un ejemplo concreto de esta lógica es el Régimen de Incentivo a Inversiones Medianas, el RIMI. Para 2027 se propone llegar a 1,95 millones de empresas registradas como pyme, asistir a 3.800 en productividad y otorgar crédito fiscal para capacitación a 103 firmas, con un cupo de $1.809 millones.
El propio texto fija pisos de inversión por categoría: u$s150.000 para microempresas, u$s600.000 para pequeñas, u$s3,5 millones para medianas tramo 1 y u$s9 millones para medianas tramo 2. Son los umbrales que determinarán, en la práctica, quién puede acceder a esos créditos fiscales y quién queda afuera.
La carga tributaria total, sin embargo, no baja: la recaudación pasa de 21,06% a 21,70% del PBI. El Impuesto al Cheque se mantiene en 1,60% del producto, y el impuesto a los combustibles crece de 0,67% a 0,86%, con una suba del 59% en su recaudación. Para las pymes que dependen del transporte de cargas, ese dato pesa tanto como cualquier beneficio impositivo nuevo.
La Unión Industrial Argentina viene planteando un diagnóstico similar. Según sus cálculos, la presión fiscal formal llega al 56% para el sector, y la combinación de IVA, Ingresos Brutos, Sellos y tasas municipales encarece el costo del crédito productivo en más de 18 puntos.
Frente a ese escenario nacional, algunas provincias avanzan por su cuenta. Santa Fe, por ejemplo, lanzó su propia línea con tasa bonificada para sostener el capital de trabajo de las pymes locales, un contrapeso parcial frente al retiro del financiamiento nacional.
¿Cuánto caen los programas pyme en el Presupuesto 2027?
Los fondos para promoción y financiamiento directo de pymes en la Secretaría de Industria y Comercio bajan 81% en términos reales, a $611 millones, según el proyecto enviado al Congreso.
¿Qué son los créditos fiscales que reemplazan a los subsidios directos?
Son beneficios que permiten descontar impuestos —como el cómputo del Impuesto al Cheque contra Ganancias— en lugar de recibir un subsidio o un crédito blando. Para 2027 representan unos $2,5 billones, muy por encima del gasto directo en programas pyme.
¿Qué queda del financiamiento estatal directo para pymes en 2027?
El FONDEP sigue en proceso de liquidación y el FOGAR queda como el principal instrumento de financiamiento y garantías que conserva el Estado para el sector.

Comentarios