La crisis financiera desatada en Paraguay por la intervención de Ueno Bank comenzó a generar preocupación más allá del sistema bancario. Para el sector agropecuario argentino, que desde hace años observa al país vecino como un destino para invertir en tierras, desarrollar emprendimientos productivos y ampliar negocios regionales, el interrogante es concreto: ¿puede esta situación afectar el capital de los productores argentinos que apostaron por Paraguay?
La respuesta requiere distinguir dos cuestiones. Por un lado, están quienes tienen dinero depositado, inversiones financieras o cuentas comerciales en Ueno Bank. Por otro, quienes invirtieron en campos, establecimientos ganaderos, maquinaria o empresas agropecuarias paraguayas.
La intervención del banco no significa que las inversiones productivas hayan perdido su valor ni que las propiedades rurales estén comprometidas. Sin embargo, puede generar consecuencias indirectas si afecta la disponibilidad de fondos, el financiamiento y las operaciones comerciales de las empresas vinculadas al agro.
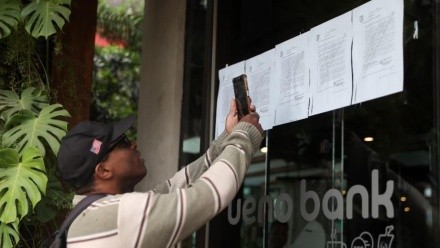
El Banco Central del Paraguay (BCP) dispuso el 2 de noviembre de 2026 el inicio del procedimiento de resolución de Ueno Bank, luego de detectar que su índice de solvencia había caído por debajo del 50% del mínimo requerido. La medida fue comunicada oficialmente el 3 de noviembre y determinó la suspensión de los servicios de la entidad.
El banco contaba con aproximadamente 2,9 millones de clientes y se había convertido en uno de los principales actores del sistema financiero paraguayo.
¿Hay productores argentinos con dinero comprometido?
Uno de los primeros interrogantes es si los empresarios agropecuarios argentinos que invirtieron en Paraguay tienen fondos comprometidos en la entidad intervenida.
Según una investigación, Ueno Bank no era uno de los destinos habituales de los argentinos que buscaban colocar sus ahorros en el exterior. Su cartera estaba orientada principalmente a clientes paraguayos, aunque también habría argentinos entre los afectados por las restricciones de acceso a los depósitos.
El mismo relevamiento identificó a Puente Casa de Bolsa SA, controlada por el grupo argentino Puente Hnos., entre los depositantes de la entidad. Desde la compañía señalaron al diario que su exposición era inferior al 2% de sus depósitos.
Este dato muestra que existen vinculaciones empresariales argentinas con la entidad, aunque no permite afirmar que haya productores agropecuarios argentinos con pérdidas directas.
Por eso, para quienes tienen inversiones en Paraguay, el punto central es identificar dónde está colocado el capital: no es lo mismo tener una cuenta bancaria en Ueno, mantener fondos de una empresa en esa entidad o ser propietario de un establecimiento productivo financiado con recursos propios o de otro banco.
La diferencia es determinante para dimensionar el riesgo.
Campos, establecimientos ganaderos y empresas: ¿qué pasa con las inversiones productivas?
Paraguay se convirtió en los últimos años en un destino de interés para empresarios argentinos por sus oportunidades en agricultura, ganadería, forestación e inversiones inmobiliarias.
En ese contexto, la crisis de Ueno introduce un factor de incertidumbre, pero no modifica automáticamente la situación jurídica ni patrimonial de los activos productivos.
Un campo comprado por un empresario argentino en Paraguay continúa siendo de su propiedad. Lo mismo sucede con la maquinaria, los establecimientos ganaderos y las instalaciones industriales, siempre que no existan compromisos financieros particulares que los afecten.
El riesgo aparece cuando esos emprendimientos dependen de la liquidez bancaria para funcionar.
Por ejemplo, una empresa agropecuaria que tiene fondos operativos inmovilizados en Ueno podría enfrentar dificultades para pagar salarios, proveedores, contratistas o compromisos comerciales. También podría tener problemas para afrontar la compra de fertilizantes, semillas, agroquímicos y combustible si no dispone de otras fuentes de financiamiento.
En establecimientos que trabajan con capital de terceros o financiamiento de corto plazo, una interrupción de los flujos de dinero puede complicar el desarrollo de la campaña, incluso cuando la actividad productiva mantiene buenos resultados.
El impacto sobre el agro paraguayo
Las consecuencias de la crisis ya comenzaron a trasladarse al análisis económico del sector agropecuario paraguayo.
Sectores vinculados a la agroindustria paraguaya advirtieron que la suba del dólar puede generar efectos contrapuestos para el campo.
Por un lado, una moneda estadounidense más cara puede favorecer a los productores y exportadores de soja, maíz y carne, cuyos ingresos tienen una fuerte vinculación con los mercados internacionales.
Sin embargo, también existe una contracara: buena parte de los costos de producción están dolarizados.
Los fertilizantes, agroquímicos, semillas y combustibles pueden encarecerse para los productores que generan ingresos en guaraníes o que tienen compromisos financieros en moneda extranjera.
El otro punto sensible es la cadena de pagos.
Según advirtió la CAPPRO, existen proveedores de insumos y compradores de productos agropecuarios con fondos inmovilizados en Ueno Bank. Si esas empresas no recuperan rápidamente su liquidez, podrían demorarse pagos y cobranzas, con consecuencias sobre las operaciones comerciales.
Esto es particularmente relevante en una actividad como el agro, donde los plazos de cobro y pago, la financiación de insumos y el crédito comercial forman parte del funcionamiento habitual de la cadena productiva.
Menos crédito y más cautela para invertir
Otro efecto posible está relacionado con el financiamiento.
La incertidumbre que genera una crisis bancaria puede llevar a otras entidades a revisar sus condiciones de otorgamiento de créditos, aumentar las exigencias de garantías o elevar las tasas para determinados segmentos.
Para el agro, esto puede traducirse en mayores dificultades para acceder a capital de trabajo, financiar la compra de insumos o desarrollar proyectos de expansión.
La CAPPRO también advirtió sobre un posible encarecimiento del financiamiento y señaló que el riesgo país registró un incremento del 16% durante el episodio.
En ese contexto, las inversiones de mayor plazo podrían quedar sujetas a una evaluación más cuidadosa. Esto incluye la compra de tierras, la construcción de infraestructura rural, la ampliación de establecimientos ganaderos y los proyectos industriales vinculados con la producción primaria.
No significa que esas inversiones vayan a detenerse, pero sí que la incertidumbre financiera puede modificar los tiempos y las condiciones en las que se toman las decisiones.
Un llamado de atención para los inversores del agro
La crisis de Ueno Bank deja una señal para los empresarios argentinos que tienen negocios en Paraguay: diversificar las relaciones bancarias, evaluar la exposición financiera y evitar concentrar los fondos operativos en una sola entidad.
El problema no está necesariamente en la inversión agropecuaria realizada en el país vecino, sino en las condiciones financieras que permiten sostenerla.
Si la situación queda circunscripta a Ueno Bank y el sistema financiero recupera rápidamente la confianza, el impacto sobre la actividad productiva podría ser acotado. Pero si las restricciones de liquidez se prolongan, los efectos pueden extenderse al crédito, los insumos, los pagos comerciales y las nuevas inversiones.
Para el productor argentino que invirtió en Paraguay, la pregunta ya no es solamente cuánto vale la tierra o cuánto produce su establecimiento, sino también qué tan segura y disponible está la estructura financiera que sostiene ese negocio.