Hay una regla no escrita en el mundo de los negocios que suele olvidarse en los ciclos de euforia: el humo tecnológico seduce, pero el flujo de caja manda.
Durante trimestres enteros, los mercados globales convalidaron valuaciones astronómicas montadas sobre promesas de algoritmos y revoluciones productivas intangibles. Pero cuando la liquidez empieza a escasear y las tasas no ceden, la economía real siempre pasa la factura.
Hoy esa verdad volvió a golpear la mesa con la crudeza del crudo físico, los balances descarnados y la fragilidad operativa del dinero digital.
Es la revancha de los fierros.
El contraste quedó expuesto de forma casi brutal en el mercado energético internacional. Mientras Wall Street castiga el exceso de gasto sin retorno inmediato, las petroleras integradas cosechan los frutos de una disciplina operativa implacable.
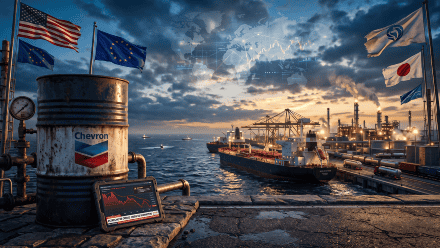
Chevron reportó para el tercer trimestre de 2026 un beneficio neto de USD 9.900 millones, lo que representa un salto del 200% interanual frente a los USD 3.500 millones del mismo período de 2025. Con ingresos consolidados por USD 67.800 millones y una ganancia ajustada por acción de USD 5,28 —superando los USD 4,89 proyectados por los analistas—, la firma estadounidense exhibió una solidez financiera que firmas de inversión como William Blair no tardaron en premiar con una calificación de rendimiento superior.
El verdadero motor del balance no estuvo en el subsuelo, sino en la capacidad de procesamiento. Su división de refinación generó utilidades por USD 4.900 millones, marcando un alza interanual del 345%, con sus plantas en Estados Unidos operando a un régimen récord del 98% de su capacidad instalada y elevando en más de un 10% el rendimiento de destilados medios como el diésel y el combustible aeronáutico.
En esa misma línea, el mercado proyecta un incremento del 112% en el beneficio por acción de ExxonMobil bajo la conducción de Darren Woods, ratificando que el negocio de los combustibles tradicionales vive una era dorada de márgenes de caja.
Pero esa rentabilidad corporativa no flota en el vacío: se alimenta directamente de la fricción geopolítica.
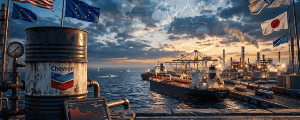
El Estrecho de Ormuz, la arteria estratégica por donde circula la quinta parte del petróleo del planeta, volvió a transformarse en un cuello de botella tras el minado y ataque a cuatro buques cisterna. Los reportes de la agencia británica UKMTO sobre artefactos explosivos adosados por lanchas rápidas frente a Omán y los ataques de fuerzas hutíes contra instalaciones de Arabia Saudita redujeron el tráfico del paso a cruces diarios en dígitos simples, empujando los precios del crudo Brent y WTI más de un 2% al alza.
Para los empresarios de la ciudad y el sector productivo de la provincia, el impacto no es una hipótesis abstracta. Es costo directo en la planilla de cálculo.
La combinación de márgenes récord en refinación y cotizaciones del crudo en tensión anticipa una presión sobre el surtidor interno. En pleno calendario de labores agrícolas en la Región Centro, el encarecimiento del gasoil golpearía los costos de siembra y laboreo, mientras encarecería las tarifas de los fletes terrestres que transportan la cosecha hacia las terminales portuarias del Gran Rosario y encarece los fletes marítimos de exportación de granos, harinas y aceites.
La resaca del Big Tech y el abismo del flujo de caja libre
En el extremo opuesto del tablero, el sector tecnológico experimenta una severa purga bursátil.
Los futuros del índice Nasdaq retrocedieron un 2%, arrastrados por la creciente inquietud de los inversores respecto al retorno del capital volcado a la infraestructura de Inteligencia Artificial.
El caso de Amazon operó como un llamado de atención demoledor. Sus acciones se hundieron más de un 7% tras incumplir las metas de ingresos y beneficios, golpeada por registrar flujo de caja libre negativo por segundo trimestre consecutivo, pese a lo cual ratificó un plan de inversiones de capital (Capex) de USD 220.000 millones para 2026. Analistas de mercado como Tom Forte advirtieron, además, sobre un enfriamiento en el consumo minorista de cara al último trimestre del año.
A ese tropiezo se sumó el desplome de entre 23% y 25% en Intel, cuyo director financiero, David Zisner, confirmó que la debilidad en la demanda de microprocesadores para computadoras personales se prolongará al menos durante el primer semestre de 2027.
La corrección profundiza una sangría que ya le había costado a Alphabet una pérdida histórica de USD 500.000 millones en capitalización de mercado (-12,6%), víctima del drenaje de liquidez provocado por el masivo despliegue de centros de datos.
Para no frenar la carrera, las gigantes del sector recurren al apalancamiento. Microsoft colocó USD 25.000 millones en deuda corporativa con calificación crediticia AAA para sostener su Capex previsto de USD 170.000 millones y fondear sus alianzas con OpenAI y Anthropic, mientras que Oracle captó USD 10.000 millones en bonos, estimando que recién volverá a generar flujo de caja libre positivo hacia la segunda mitad de su año fiscal 2028.
Para los inversores y firmas de la región con carteras dolarizadas a través de CEDEARs tecnológicos, el movimiento impone cautela y acelera un arbitraje táctico: reducir exposición en gigantes que queman caja y buscar refugio en petroleras integradas o instrumentos de renta fija.
El dinero busca certezas.
Hackeo millonario a Binance y la alarma en las tesorerías
Si el mercado bursátil tambaleó por el Capex, el ecosistema financiero descentralizado sufrió una herida directa en su línea de flotación operativa.
La plataforma Binance sufrió una sustracción estimada en hasta USD 6.360 millones, drenados desde sus billeteras operativas hacia 55 direcciones en diez redes blockchain en un lapso de apenas veinte minutos. Según su co-CEO, Richard Teng, y la cofundadora Yi He, el incidente se originó en una computadora portátil corporativa de un ingeniero de DevOps, descartando una filtración de claves privadas y comprometiendo recursos propios y su fondo de reserva SAFU de USD 1.200 millones para reponer los saldos.
El impacto sobre las cotizaciones fue instantáneo: Bitcoin cayó por debajo de los USD 78.000, Ether perforó los USD 2.243 y BNB retrocedió más de un 3,5%.
Empresas de ciberinteligencia como TRM Labs y Chainalysis vincularon el ataque al grupo norcoreano TraderTraitor, pero lo que verdaderamente sacudió al mercado fue la respuesta institucional. En una maniobra de contención ultra centralizada, Tether congeló más de USD 1.560 millones en USDT, Circle bloqueó USD 800 millones en USDC y Ripple inmovilizó USD 200 millones en RLUSD, sumándose a los USD 3.000 millones contenidos por el exchange.
La escena encierra un mensaje contundente para las empresas locales.
En el entramado corporativo de Santa Fe y la Región Centro, donde las stablecoins son utilizadas habitualmente como mecanismo de cobertura cambiaria de corto plazo y pago a proveedores externos, el incidente desnudó el riesgo de contraparte y la fragilidad de la custodia en plataformas centralizadas.
La seguridad no se delega.
El episodio revalida una lección operativa básica: en momentos de estrés, la única custodia real es la que se ejerce en billeteras frías fuera de los servidores de terceros.
Tasas en pausa, fractura europea y el fantasma fiscal
El marco macroeconómico global completa un escenario de equilibrios precarios.
La Reserva Federal, encabezada por Kevin Warsh, mantuvo la tasa de interés de referencia en el rango de 3,75% a 4,00%, condicionada por un índice de inflación PCE que marcó un avance mensual del 0,5% y se situó en el 3,6% interanual, persistentemente lejos del objetivo oficial del 2%.
La búsqueda de refugio impulsada por la volatilidad bursátil provocó una caída en los rendimientos de la deuda soberana norteamericana: el bono del Tesoro a 10 años retrocedió al 4,93%, el tramo a 30 años se ubicó en 5,29% y el de 2 años se posicionó en 4,59%.
En Asia, el Banco de Japón conservó su tasa de referencia en el 1,25% tras validar que su inflación subyacente del 2% se alcanzó de forma sostenible por primera vez desde 2013, elevando su pauta para el año fiscal 2027 al 2,6% y anticipando la venta gradual de sus tenencias de fondos cotizados (ETFs).
Europa, mientras tanto, exhibe señales de agotamiento estructural. Aunque el Producto Interno Bruto de la eurozona avanzó un 0,4% en el tercer trimestre, Francia cayó sorpresivamente en terreno negativo (-0,1%), arrastrada por un desplome del 1,7% en sus exportaciones —con caídas del 9,1% en material de transporte— y una inflación acelerándose al 3,4%. El ministro Roland Lescure admitió una economía paralizada y la urgencia de recortar el déficit del 5,4% al 5% para sortear una crisis de deuda pública.
Ese riesgo soberano también asoma en Washington. Las proyecciones de Piper Sandler advierten que un eventual recambio legislativo que otorgue el control del Congreso a los demócratas sumaría USD 5 billones al déficit en la próxima década, fijando a mediados de 2027 como un horizonte de alta tensión política en torno al techo de la deuda.
El tablero global ingresa en una fase de recalibración profunda.
La época del dinero barato para promesas tecnológicas que consumen caja sin generar utilidades tangibles empieza a agotarse.
Mientras tanto, el costo de mover mercadería en el mundo real vuelve a subir al compás de las minas en Medio Oriente y la presión en las refinerías.
Para la producción y los negocios de la región, la advertencia es terminante.
Cuando el financiamiento internacional se vuelve selectivo y las variables logísticas se recalientan, no sobrevive quien promete más disrupción, sino quien defiende con más celo su margen operativo.